پیش بینی بورس فردا یکشنبه ۲۹ شهریور ۱۴۰۵؛ ریزش ۱۰۸ هزار واحدی ادامه دارد یا بازار برمیگردد؟
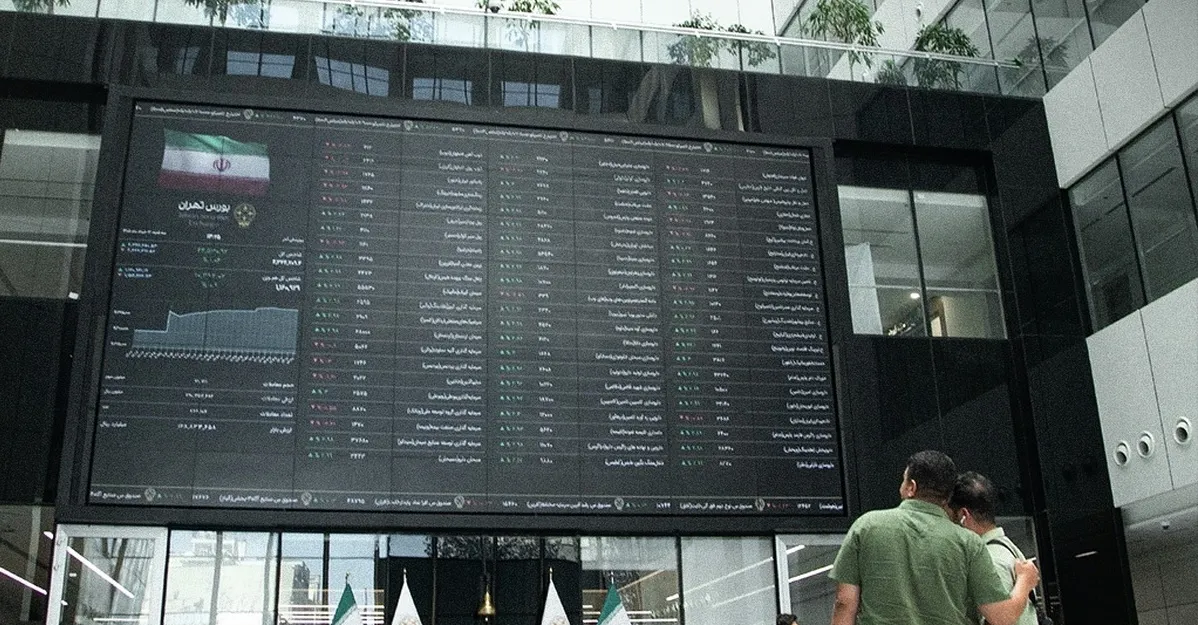
شاخص کل بورس در پایان معاملات شنبه با افت ۱۰۸ هزار و ۸۹۱ واحدی معادل ۱.۴۴ درصد در ارتفاع ۷ میلیون و ۴۴۸ هزار و ۸۴۴ واحد ایستاد.
شاخص هموزن نیز شرایط مشابهی داشت و با کاهش ۲۹ هزار و ۴۱۰ واحدی معادل ۱.۴۶ درصد به سطح یک میلیون و ۹۸۶ هزار و ۷۷۰ واحد رسید. همزمانی افت شاخص کل و هموزن نشان میدهد فشار فروش تنها محدود به سهام بزرگ و شاخصساز نبود و بخش گستردهای از نمادهای کوچک و متوسط نیز درگیر عرضه شدند.
نکته مهمتر اما رفتار بازار در طول جلسه بود.
بورس معاملات را با فضایی کاملاً متفاوت آغاز کرد و شاخص کل در دقایق ابتدایی حتی بیش از ۶۱ هزار واحد رشد داشت؛ اما افزایش عرضه ورق بازار را برگرداند و در پایان، شاخص از رشد ۶۱ هزار واحدی به افت بیش از ۱۰۸ هزار واحدی رسید.
چنین چرخشی معمولاً نشان میدهد فروشندگان در قیمتهای بالاتر فعال شدهاند و بخشی از معاملهگران پس از رشدهای اخیر تصمیم به شناسایی سود گرفتهاند.
خروج ۶.۱ همت پول حقیقی؛ مهمترین علامت منفی بازار
شاید مهمترین عدد معاملات شنبه نه افت شاخص، بلکه جریان نقدینگی باشد.
خالص خروج پول حقیقی از سهام، حقتقدم و صندوقهای سهامی حدود ۶ هزار و ۱۳۲ میلیارد تومان گزارش شده است. منبع دیگری این عدد را حدود ۶.۲ همت اعلام کرده که اختلاف آن ناشی از شیوه محاسبه و زمان ثبت دادههاست.
بیشترین خروج پول حقیقی در گروه فلزات با حدود ۱.۶ همت رخ داد و پس از آن گروههای نفتی و بانکی نیز خروج قابل توجه نقدینگی داشتند. نمادهایی مانند فخوز، شپنا، وبملت و فولاد در میان سهمهایی قرار گرفتند که خروج پول بیشتری را تجربه کردند.
این وضعیت از آن جهت مهم است که بورس پس از رشدهای سریع شهریور در سطوح بالایی قرار داشت. بنابراین خروج چندهمتی نقدینگی میتواند نشانه افزایش احتیاط معاملهگران و آغاز یک دوره استراحت یا اصلاح باشد.
با این حال، خروج یک روزه پول بهتنهایی اثباتکننده آغاز یک روند نزولی بلندمدت نیست و رفتار نقدینگی در چند جلسه آینده اهمیت بیشتری خواهد داشت.
ارزش معاملات ۴۶ همتی؛ چرا این عدد هنوز امیدوارکننده است؟
در مقابل دادههای منفی، یک عدد قابل توجه در تابلو دیده میشود: ارزش معاملات سهام، حقتقدم و صندوقهای سهامی به حدود ۴۶ هزار و ۴۲۷ میلیارد تومان رسید.
در مجموع حدود ۸۹ میلیارد سهم در بازار جابهجا شد.
بالا ماندن ارزش معاملات در یک روز منفی دو برداشت متفاوت دارد.
از یک طرف میتواند نشاندهنده شدت عرضه و خروج سرمایهگذاران باشد؛ اما از طرف دیگر به این معناست که برای حجم بالای فروش، خریدار نیز وجود داشته و سهام با گردش بالایی میان معاملهگران دستبهدست شده است.
این شرایط با بازاری که در آن قفل کامل نقدشوندگی رخ داده تفاوت دارد.
همین مسئله باعث شده برخی کارشناسان اصلاح فعلی را بیشتر بخشی از چرخش نقدینگی پس از رشدهای اخیر بدانند تا شروع قطعی یک موج نزولی بلندمدت.
۱۳۵ صف خرید در یک بازار قرمز؛ همه سهمها فروشنده نداشتند
در پایان معاملات شنبه، ۲۱۲ نماد مثبت و ۶۴۲ نماد منفی بودند. تعداد صفهای خرید به ۱۳۵ نماد رسید، در حالی که ۵۰۰ نماد نیز در صف فروش قرار داشتند.
وجود بیش از ۱۳۰ صف خرید در روزی که شاخص کل حدود ۱.۵ درصد کاهش یافته، نکته مهمی است.
این آمار نشان میدهد بازار کاملاً یکدست حرکت نمیکند و اخبار شرکتها، عملکرد بنیادی و شرایط صنایع همچنان برای بخشی از معاملهگران اهمیت دارد.
برای نمونه، گروه شیمیایی برخلاف بسیاری از صنایع توانست حدود ۳۳۵ میلیارد تومان ورود پول جذب کند.
این واگرایی میتواند در روزهای آینده بیشتر شود؛ یعنی به جای حرکت همزمان همه سهمها، نقدینگی از گروههایی که رشد بیشتری داشتهاند خارج شود و به سمت صنایع یا شرکتهایی حرکت کند که گزارشهای بنیادی مناسبتری منتشر میکنند.
چرا فشار فروش فردا میتواند از ابتدای بازار ادامه پیدا کند؟
یکی از سناریوهای مطرح برای یکشنبه، ادامه فشار عرضه در دقایق ابتدایی است.
در پایان شنبه ارزش سفارشهای فروش بیش از سفارشهای خرید بود. طبق آمار اقتصادنیوز، ارزش سفارش فروش حدود ۱۲.۴ هزار میلیارد تومان و سفارش خرید حدود ۷.۱ هزار میلیارد تومان بود؛ یعنی فاصلهای بیش از پنج همت به سود فروشندگان.
تابناک نیز با روش محاسباتی متفاوت، سفارشهای فروش را ۱۱.۱ همت و خرید را ۶.۳ همت اعلام کرده، اما جهت هر دو مجموعه داده یکسان است: عرضه در پایان بازار دست بالا را داشت.
بنابراین طبیعی است بخشی از این فشار به پیشگشایش فردا منتقل شود.
تحلیل منتشرشده برای معاملات یکشنبه نیز سناریوی آغاز بازار با فشار فروش و سپس افزایش تدریجی تعداد نمادهای مثبت را یکی از مسیرهای محتمل دانسته است.
ریسک سیاسی همچنان مهمترین متغیر کوتاهمدت است
بخش مهمی از احتیاط بازار به شرایط سیاسی و امنیتی منطقه مربوط است.
فضای منطقه همچنان پرریسک است و گزارشهای تازه رویترز نشان میدهد جنگ ایران و آمریکا همچنان ادامه دارد؛ در عین حال دونالد ترامپ در ۱۶ سپتامبر گفته بود امیدوار است جنگ به پایان نزدیک شده باشد. همزمان، درگیریهای منطقهای در یمن و عربستان نیز ادامه پیدا کرده است.
برای بورس تهران، جهت این تحولات اهمیت زیادی دارد.
کاهش تنش میتواند از وزن ریسک سیستماتیک کم کند و اجازه دهد متغیرهایی مانند سود شرکتها، نرخ ارز و گزارشهای مالی نقش بیشتری پیدا کنند. در مقابل، تشدید درگیریها معمولاً باعث افزایش احتیاط، خروج پول و انتقال بخشی از سرمایه به داراییهای کمریسکتر یا بازارهای کالایی میشود.
در معاملات شنبه نیز صندوقهای کالایی حدود ۷.۹ همت ورود پول جذب کردند؛ موضوعی که میتواند بخشی از تغییر ترجیحات سرمایهگذاران در روز پرریسک بازار را نشان دهد.
گزارشهای شهریور و ششماهه؛ برگ برنده بورس در روزهای آینده؟
در مقابل ریسکهای سیاسی، بازار در آستانه فصل مهم گزارشدهی شرکتها قرار دارد.
با پایان شهریور، گزارش فروش ماهانه شرکتها منتشر میشود و به دنبال آن صورتهای مالی ششماهه میتوانند تصویر دقیقتری از سودآوری تابستان ارائه دهند.
بهمن فلاح، کارشناس بازار سرمایه، گفته گزارشهای تولید و فروش تیر و مرداد نسبت به بهار و مدت مشابه سال گذشته روند بهتری داشتهاند و ارزش معاملات بالای بازار نیز از گردش بالای نقدینگی حکایت دارد. او بر همین اساس انتظار دارد بازار پس از اصلاح، بیشتر به سمت تعادل حرکت کند.
البته عملکرد صنایع یکسان نیست و انتشار گزارشها میتواند باعث افزایش فاصله میان سهمهای قوی و ضعیف شود.
در نتیجه احتمال دارد مرحله بعدی بازار بیشتر از رشد فراگیر، بازار انتخاب سهم و چرخش نقدینگی میان صنایع باشد.
پیشبینی بورس فردا ۲۹ شهریور؛ سه سناریو روی میز
با توجه به وضعیت پایانی شنبه، هیچ مسیر قطعی برای معاملات یکشنبه وجود ندارد.
سناریوی نخست این است که صفهای فروش به ابتدای بازار منتقل شوند، اما با افزایش تقاضا بخشی از آنها جمع شود و بازار در نیمه دوم متعادلتر شود. این سناریو با ارزش بالای معاملات و وجود بیش از ۱۳۰ صف خرید در روز شنبه سازگار است.
سناریوی دوم ادامه اصلاح است؛ بهخصوص اگر اخبار سیاسی تازهای منتشر شود که ریسک سیستماتیک را افزایش دهد. در این حالت خروج نقدینگی میتواند ادامه پیدا کند و شاخص هموزن نیز همچنان تحت فشار باقی بماند.
سناریوی سوم نیز بازگشت سریع تقاضاست؛ بهویژه اگر خبرهای سیاسی آرامتر شود یا گزارشهای مناسب شرکتها توجه بازار را جلب کند. برخی کارشناسان بازار نیز برای یکشنبه از احتمال معاملات متعادل تا مثبت سخن گفتهاند، هرچند تأکید دارند انتظار تکرار رشدهای سریع هفته قبل واقعبینانه نیست.
بورس فردا؛ اصلاح یا شروع یک ریزش بزرگ؟
دادههای شنبه به تنهایی برای پاسخ قطعی کافی نیستند.
افت همزمان شاخص کل و هموزن، خروج بیش از شش همت پول و برتری سفارشهای فروش، سه علامت منفی مهم هستند. اما ارزش معاملات ۴۶ همتی، فعال ماندن بخشی از تقاضا و وجود ۱۳۵ صف خرید نیز نشان میدهند بازار هنوز وارد وضعیت قفل کامل فروش نشده است.
بنابراین سناریوی قابل بررسی برای یکشنبه، شروع محتاطانه و احتمالاً تحت فشار عرضه و سپس تلاش بازار برای رسیدن به تعادل است؛ اما میزان موفقیت این تلاش بیش از هر چیز به اخبار سیاسی شبانه و رفتار نقدینگی در ساعت نخست معاملات وابسته خواهد بود.
در چنین فضایی، گزارشهای شهریور و ششماهه نیز احتمالاً اهمیت بیشتری پیدا میکنند و بازار از فاز «خرید همهجانبه» به سمت تفکیک سهمهای بنیادی و ضعیف حرکت خواهد کرد.
بورس بعد از صعود سریع شهریور وارد یک آزمون مهم شده است؛ اگر ارزش معاملات بالا بماند و خروج پول حقیقی متوقف شود، افت شنبه میتواند به یک اصلاح کوتاهمدت تبدیل شود، اما تکرار خروج چندهمتی نقدینگی همراه با تشدید ریسکهای بیرونی، سناریوی اصلاح عمیقتر را تقویت خواهد کرد.