شش پالایشگاه بورسی پشت درهای بسته؛ فرمول خوراک میتواند سود شپنا و شبندر را جابهجا کند؟
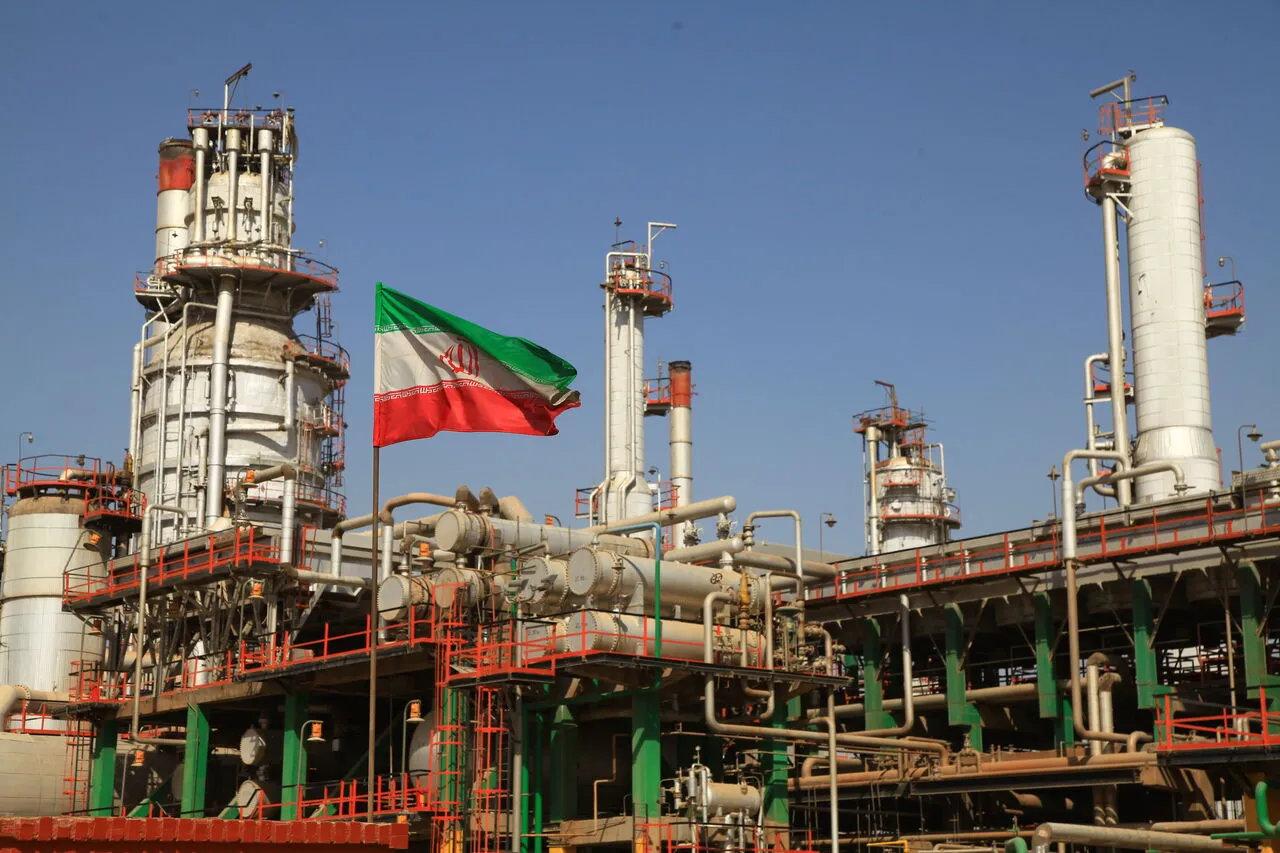
توقف همزمان شش پالایشگاه بزرگ بازار سرمایه در شرایطی اتفاق افتاده که سودآوری این صنعت بیش از بسیاری از صنایع بورسی به تصمیمات سیاستگذار درباره قیمت خوراک و فرآوردهها وابسته است. نمادهای شپنا، شبندر، شتران، شبریز، شراز و شاوان به طور همزمان برای بررسی وضعیت شفافیت اطلاعاتی ناشران تعلیق شدهاند و همین گستردگی توقف، توجه بازار را از یک مسئله شرکتی به یک متغیر مشترک صنعت هدایت کرده است. آنچه فعلاً به شکل رسمی وجود دارد، تعلیق نمادها برای بررسی شفافیت اطلاعاتی است و هنوز نمیتوان با قطعیت گفت دلیل توقف، تغییر فرمول خوراک یا اصلاح محاسبات سود شرکتها بوده است؛ با این حال همزمانی این اتفاق با بحثهای مربوط به تخفیف نفت خام باعث شده مهمترین پرسش سهامداران این باشد که آیا بازار باید در انتظار بازقیمتگذاری سود پالایشگاهها باشد یا خیر.
توقف یک صنعت، نه یک شرکت
اگر تنها یک پالایشگاه متوقف میشد، میتوانست موضوع به یک افشای خاص، قرارداد، صورت مالی یا رویداد اختصاصی همان ناشر مربوط باشد. اما وقتی شش شرکت اصلی یک صنعت تقریباً به طور همزمان از تابلو معاملات خارج میشوند، احتمال وجود یک موضوع مشترک به شکل طبیعی افزایش پیدا میکند.
پالایش نفت اصفهان، بندرعباس، تهران، تبریز، شیراز و لاوان از نظر ظرفیت، ترکیب خوراک و محصولات تفاوتهای جدی دارند، اما در یک نقطه مشترکاند؛ بخش بزرگی از اقتصاد آنها تحت تأثیر فرمولهایی قرار دارد که خارج از خود شرکت تعیین میشوند.
قیمت نفت خام تحویلی، میزان تخفیف نسبت به مبنای منطقهای، قیمت فرآوردههای اصلی و نرخهای تسعیر از جمله متغیرهایی هستند که یک تغییر کوچک در آنها میتواند میلیاردها تومان از سود صنعت را جابهجا کند.
همین ویژگی باعث شده توقف همزمان پالایشیها برای بازار مهمتر از یک تعلیق معمول باشد.
تخفیف خوراک چرا اینقدر مهم است؟
برای درک حساسیت بازار باید ساختار ساده اقتصاد پالایشگاه را دید. پالایشگاه نفت خام یا میعانات دریافت میکند، آن را به محصولات مختلف تبدیل میکند و از تفاوت ارزش فرآوردههای تولیدی با هزینه خوراک و سایر هزینهها سود میسازد.
اگر نفت خام با تخفیف بیشتری به پالایشگاه تحویل شود، سایر شرایط ثابت باشد، هزینه خوراک کمتر و حاشیه پالایش بیشتر خواهد بود. در مقابل، کاهش تخفیف میتواند بهای مؤثر خوراک را افزایش دهد.
در تحلیلهای منتشرشده در بازار، سناریوهایی درباره کاهش تخفیف نفت خام سبک و سنگین مطرح شده است. از جمله کاهش تخفیف نفت سبک از حدود ۵ دلار به ۲.۵ دلار و نفت سنگین از حدود ۶ دلار به ۴ دلار در هر بشکه، در کنار افزایش احتمالی تخفیف میعانات.
این ارقام تا زمانی که در قالب مقررات رسمی و افشاهای خود ناشران تأیید نشوند، نباید نرخ قطعی تلقی شوند؛ اما برای توضیح حساسیت سهامداران کافی است تصور کنیم تنها دو دلار از تخفیف میلیونها بشکه نفت مصرفی یک پالایشگاه کاهش پیدا کند. در چنین مقیاسی اثر مالی دیگر عدد کوچکی نخواهد بود.
چرا شبندر با شپنا یکسان نیست؟
یکی از خطاهای رایج در تحلیل گروه پالایشی آن است که تغییر فرمول خوراک را با درصد یکسان به سود تمام شرکتها تعمیم دهیم. چنین روشی میتواند نتیجه بسیار غلطی ایجاد کند.
خوراک شبندر با خوراک شپنا یکسان نیست. ترکیب نفت خام سنگین، سبک و میعانات در پالایشگاهها متفاوت است و در نتیجه یک تغییر مشخص در تخفیف هر نوع خوراک، اثر متفاوتی برای شرکتها خواهد داشت.
شبندر به دلیل استفاده قابل توجه از نفت خام سنگین نسبت به تغییر تخفیف این نوع خوراک حساسیت بیشتری دارد. در طرف مقابل، پالایشگاههایی که نفت خام سبک سهم بالاتری در خوراک آنها دارد، از تغییر تخفیف نفت سبک بیشتر تأثیر میگیرند.
برای پالایشگاههایی که بخشی از خوراک خود را از میعانات دریافت میکنند نیز افزایش احتمالی تخفیف میعانات میتواند بخشی از فشار ناشی از سایر تغییرات را جبران کند.
به همین علت حتی اگر یک بخشنامه واحد برای همه پالایشگاهها صادر شود، اثر ریالی نهایی آن برای شپنا، شبندر، شتران، شبریز، شراز و شاوان یکسان نخواهد بود.
آیا سود پالایشگاهها واقعاً در خطر است؟
پاسخ دقیق هنوز مشخص نیست.
کاهش تخفیف خوراک در شرایط ثابت میتواند برای حاشیه سود پالایشگاه منفی باشد، اما در عمل تقریباً هیچکدام از متغیرهای صنعت پالایش ثابت نمیمانند.
قیمت جهانی نفت تغییر میکند، قیمت فرآوردهها نوسان دارد، کرکاسپرد بنزین و گازوئیل ممکن است افزایش یا کاهش یابد، نرخ ارز تغییر میکند و ترکیب تولید شرکت نیز ثابت نیست.
یک پالایشگاه ممکن است تخفیف خوراک کمتری دریافت کند، اما همزمان از رشد کرکاسپرد گازوئیل یا بنزین منتفع شود و بخش مهمی از اثر منفی را جبران کند.
در سناریوی معکوس نیز حتی ثابتماندن تخفیف خوراک تضمینکننده رشد سود نیست؛ زیرا افت قیمت فرآوردهها میتواند حاشیه پالایش را کاهش دهد.
بنابراین آنچه بازار نیاز دارد، نه صرفاً عدد تخفیف جدید، بلکه محاسبه اثر خالص تمام متغیرها در صورتهای مالی هر شرکت است.
بازار به دنبال یک عدد مشخص است
برای سرمایهگذاران نهایتاً همه این بحثها باید به یک عدد برسد: سود هر سهم.
اگر دستورالعمل جدیدی بر بهای خوراک یا نرخ فروش اثر گذاشته باشد، سهامدار باید بداند EPS شپنا چقدر تغییر میکند، شبندر چه میزان اثر میگیرد و حساسیت شتران، شبریز، شراز و شاوان چقدر است.
تعلیق نمادها در حقیقت بازار را تا زمان روشنشدن همین مسئله در حالت انتظار قرار داده است.
اگر اثر تغییرات محدود باشد، بازگشایی میتواند با تعدیل محدود انتظارات همراه شود. اما اگر ارقام منتشرشده نشان دهند سود برآوردی شرکتها نیازمند اصلاح معنادار است، قیمت سهام پس از بازگشایی نیز میتواند وارد مرحله بازتنظیم شود.
در چنین وضعیتی، کیفیت و سرعت افشای شرکتها اهمیت زیادی دارد. هرچه فاصله میان انتشار مقررات و اعلام اثر مالی توسط شرکت بیشتر شود، دامنه گمانهزنی در بازار نیز افزایش مییابد.
چرا رشد فروش خیال سهامداران را راحت نمیکند؟
گزارشهای ماهانه اخیر بسیاری از پالایشگاهها از رشد قابل توجه مبلغ فروش حکایت دارند، اما بالا رفتن درآمد ریالی به تنهایی تضمینکننده افزایش سود نیست.
در صنعت پالایش، ممکن است فروش به دلیل افزایش نرخ ارز یا رشد قیمت اسمی فرآوردهها افزایش پیدا کند، در حالی که همزمان بهای خوراک نیز با سرعت مشابه یا حتی بیشتری بالا رفته باشد.
آنچه سود میسازد فاصله میان درآمد محصولات و مجموع هزینه خوراک و عملیات است.
به همین دلیل سهامداری که تنها رشد فروش شپنا یا شبندر را میبیند، بخش مهمی از صورت مسئله را از دست میدهد.
ممکن است درآمد یک پالایشگاه دهها درصد افزایش پیدا کند اما حاشیه سود آن کاهش یابد؛ همانطور که ممکن است فروش رشد محدودی داشته باشد اما بهبود کرکاسپرد سود شرکت را تقویت کند.
مسئله فعلی دقیقاً در همین نقطه قرار دارد. اگر فرمول خوراک تغییر کرده باشد، باید دید افزایش درآمدهای اسمی اخیر تا چه اندازه توان پوشش اثر آن را دارند.
کرکاسپرد؛ متغیری که میتواند معادله را برگرداند
کرکاسپرد را میتوان به زبان ساده فاصله قیمت فرآورده با نفت خام دانست. وقتی ارزش بنزین، گازوئیل یا سایر محصولات نسبت به نفت خام افزایش پیدا میکند، شرایط برای پالایشگاه مساعدتر میشود.
در دورههایی که کرکاسپرد محصولات اصلی در سطح بالایی قرار دارد، پالایشگاه میتواند حتی بخشی از رشد هزینه خوراک را جذب کند.
به همین دلیل تحلیل تغییر تخفیف بدون بررسی کرکاسپرد تصویر کاملی ایجاد نمیکند.
ممکن است کاهش دو دلاری تخفیف نفت سنگین در ظاهر برای شبندر منفی باشد، اما اگر کرکاسپرد فرآوردههای اصلی شرکت همزمان چند دلار بهبود یافته باشد، اثر خالص بسیار متفاوت خواهد بود.
همین پیچیدگی باعث میشود بازار به جای اتکا به محاسبات پراکنده، منتظر اعداد رسمی شرکتها بماند.
پای بانک صادرات هم در میان است؛ اما یک پرونده جدا
در روزهای نزدیک به توقف نمادها، رویداد دیگری نیز توجه بازار را به صنعت پالایش جلب کرده بود. بانک صادرات برای فروش بلوکهایی از سهام چهار پالایشگاه اقدام به برگزاری مزایده کرد، اما این مزایدهها بدون ثبت پیشنهاد خرید به پایان رسیدند.
این اتفاق درباره سهام شتران، شپنا، شبندر و شبریز رخ داده است.
نبود خریدار برای یک بلوک بزرگ لزوماً به معنای نبود ارزش در سهام شرکت نیست. قیمت پایه، حجم بلوک، شیوه پرداخت و شرایط معامله میتواند باعث شود حتی دارایی جذاب نیز در یک مزایده بدون مشتری باقی بماند.
بنابراین نمیتوان از ناموفقبودن مزایده نتیجه گرفت بازار نگاه منفی بنیادی به پالایشگاهها دارد.
از طرف دیگر، هیچ سندی وجود ندارد که توقف فعلی نمادها را به مزایده بانک صادرات مرتبط کند. این دو پرونده باید مستقل از یکدیگر بررسی شوند.
با این حال، همزمانی آنها باعث شده صنعت پالایش طی چند روز در مرکز توجه فعالان بازار باقی بماند.
توقف معاملات چه ریسکی برای سهامدار دارد؟
اولین و قطعیترین ریسک فعلی، نقدشوندگی است.
دارنده سهم در زمان تعلیق امکان فروش ندارد و سرمایهگذار جدید نیز نمیتواند وارد سهم شود. هرچه زمان تعلیق طولانیتر شود، حساسیت نسبت به اطلاعاتی که قرار است منتشر شود بیشتر خواهد شد.
ریسک دوم، فاصله قیمت سهم با اطلاعات جدید است. اگر در دوره تعلیق یک داده بنیادی بااهمیت منتشر شود، قیمت آخرین معامله دیگر الزاماً نماینده ارزش جدید شرکت نیست.
در نتیجه پس از بازگشایی، بازار تلاش میکند فاصله ایجادشده را در مدت کوتاهی جبران کند.
اگر اطلاعات مثبت باشد، این تعدیل میتواند رو به بالا باشد و اگر اطلاعات اثر منفی قابل توجهی بر سود داشته باشد، جهت عکس نیز امکانپذیر است.
به همین دلیل مشخصشدن اثر مالی اطلاعات پیش از بازگشایی برای کاهش شوک اطلاعاتی اهمیت دارد.
چرا سازمان بورس ممکن است همه را با هم متوقف کند؟
تعلیق همزمان شرکتهای یک صنعت میتواند زمانی منطقی باشد که اطلاعاتی مشترک بر ارزش همه آنها اثر بگذارد و بخشی از ناشران هنوز اثر دقیق آن را افشا نکرده باشند.
اگر یک شرکت زودتر از بقیه اطلاعات را دریافت یا اثر آن را محاسبه کند، عدم تقارن اطلاعاتی میان سرمایهگذاران شکل میگیرد.
توقف موقت میتواند فرصتی برای انتشار همزمان یا نزدیک به هم اطلاعات و کاهش این عدم تقارن ایجاد کند.
این توضیح یک تحلیل از منطق احتمالی رفتار ناظر است و به معنای اعلام علت رسمی پرونده اخیر نیست. علت رسمی همچنان همان بررسی وضعیت شفافیت اطلاعاتی ناشران است.
همین تفکیک اهمیت دارد؛ زیرا توقف برای شفافسازی به خودی خود به معنای وجود تخلف در هیچیک از شش شرکت نیست.
یک تصمیم وزارت نفت میتواند چند هزار میلیارد تومان جابهجا کند
نقطه حساس صنعت پالایش دقیقاً همین وابستگی بالا به فرمولهای سیاستی است.
در بسیاری از صنایع، مدیریت شرکت میتواند درباره قیمت محصول، بازار هدف و ترکیب فروش تا حد زیادی تصمیم بگیرد. پالایشگاههای ایران در بخش بزرگی از زنجیره خود با نرخهایی مواجهاند که بر اساس فرمولها و مقررات تعیین میشوند.
به همین دلیل تغییر یک ضریب، نرخ یا تخفیف میتواند بدون آنکه مقدار تولید یک پالایشگاه تغییر کرده باشد، سود آن را جابهجا کند.
این مسئله ریسک سیاستگذاری را به یکی از اجزای ثابت ارزشگذاری سهام پالایشی تبدیل کرده است.
سهامداری که شپنا یا شبندر میخرد تنها نفت و بنزین را تحلیل نمیکند؛ او ناخواسته باید تصمیمات وزارت نفت، مقررات قیمتگذاری و شیوه تسویه با پالایشگاهها را نیز در مدل ارزشگذاری خود قرار دهد.
بعد از بازگشایی چه چیزی تعیینکننده خواهد بود؟
سهامداران بیش از خود تاریخ بازگشایی باید منتظر محتوای افشاها باشند.
اگر شرکتها صرفاً اعلام کنند تغییری با اثر مالی بااهمیت رخ نداده، بخش بزرگی از ابهام فعلی میتواند برطرف شود.
اما اگر ارقام جدیدی درباره خوراک، نرخ فروش یا اصلاح صورتهای مالی اعلام شود، تحلیل بازار وارد مرحله تازهای خواهد شد.
مهمترین اطلاعاتی که باید برای هر پالایشگاه جداگانه بررسی شود، نوع و مقدار خوراک، میزان تغییر نرخ مؤثر آن، ترکیب محصولات، کرکاسپرد محصولات اصلی و اثر نهایی بر سود است.
تنها پس از کنار هم گذاشتن این متغیرها میتوان گفت کدام پالایشگاه از دستورالعمل جدید بیشتر آسیب میبیند و کدام شرکت انعطاف بیشتری دارد.
بازار پالایشیها در آستانه بازقیمتگذاری است؟
پاسخ به این سؤال نیز به محتوای افشای بعدی وابسته است.
اگر تغییرات مطرحشده در فرمول خوراک تأیید شود و اثر قابل توجهی بر سود داشته باشد، بازار احتمالاً ناچار خواهد شد بخشی از ارزشگذاریهای قبلی را بازنگری کند.
در مقابل، اگر اثر کاهش تخفیف با بهبود سایر متغیرها مانند کرکاسپرد جبران شده باشد، شاید نتیجه بسیار محدودتر از نگرانیهای اولیه باشد.
همچنین ممکن است موضوع اصلی تعلیق اساساً بخشی متفاوت از آن چیزی باشد که اکنون در بازار درباره آن گمانهزنی میشود.
به همین دلیل هنوز نمیتوان گفت پالایشیها قطعاً با افت سود مواجه خواهند شد.
آنچه میتوان گفت این است که بازار در آستانه دریافت اطلاعاتی قرار گرفته که ممکن است مفروضات ارزشگذاری یکی از بزرگترین گروههای بورس را تغییر دهد.
شش نماد بسته و یک سؤال چند هزار میلیارد تومانی
تعلیق شپنا، شبندر، شتران، شبریز، شراز و شاوان اتفاق کوچکی برای بورس نیست. این شرکتها بخش بزرگی از ارزش بازار صنعت پالایش را تشکیل میدهند و سود آنها مستقیماً تحت تأثیر متغیرهایی قرار دارد که اکنون درباره بخشی از آنها ابهام ایجاد شده است.
از یک سو، علت رسمی توقف بررسی وضعیت شفافیت اطلاعاتی ناشران است و هیچ مبنایی برای نسبتدادن تخلف به این شرکتها وجود ندارد. از سوی دیگر، بحث تغییر تخفیف خوراک نفت خام میتواند در صورت تأیید به یکی از مهمترین متغیرهای سودآوری آنها تبدیل شود.
مسئله برای سهامداران اکنون بیش از این است که نمادها چه روزی باز خواهند شد. سؤال اصلی این است که وقتی شپنا، شبندر، شتران، شبریز، شراز و شاوان دوباره به تابلو برگردند، چه سودی باید برای آنها در مدلهای ارزشگذاری قرار داد؟
اگر افشاهای بعدی نشان دهند فرمول جدید هزینه خوراک را به شکل محسوسی تغییر داده است، میلیاردها تومان سود این صنعت میتواند نیازمند بازنگری باشد. اگر اثر تغییرات محدود باشد، بخشی از نگرانی فعلی نیز تخلیه خواهد شد.
بنابراین پرونده شش پالایشگاه هنوز در مرحله نتیجهگیری نیست؛ بازار در انتظار عددی است که مشخص کند پشت این تعلیق گسترده فقط یک شفافسازی اداری قرار دارد یا آغاز یک تغییر مهم در اقتصاد پالایشگاههای بورسی.