وام نهضت ملی مسکن ۸۵۰ میلیون تومان شد؛ شرط مهم دریافت ۲۰۰ میلیون تومان وام اضافه اعلام شد / چه کسانی مشمول میشوند؟
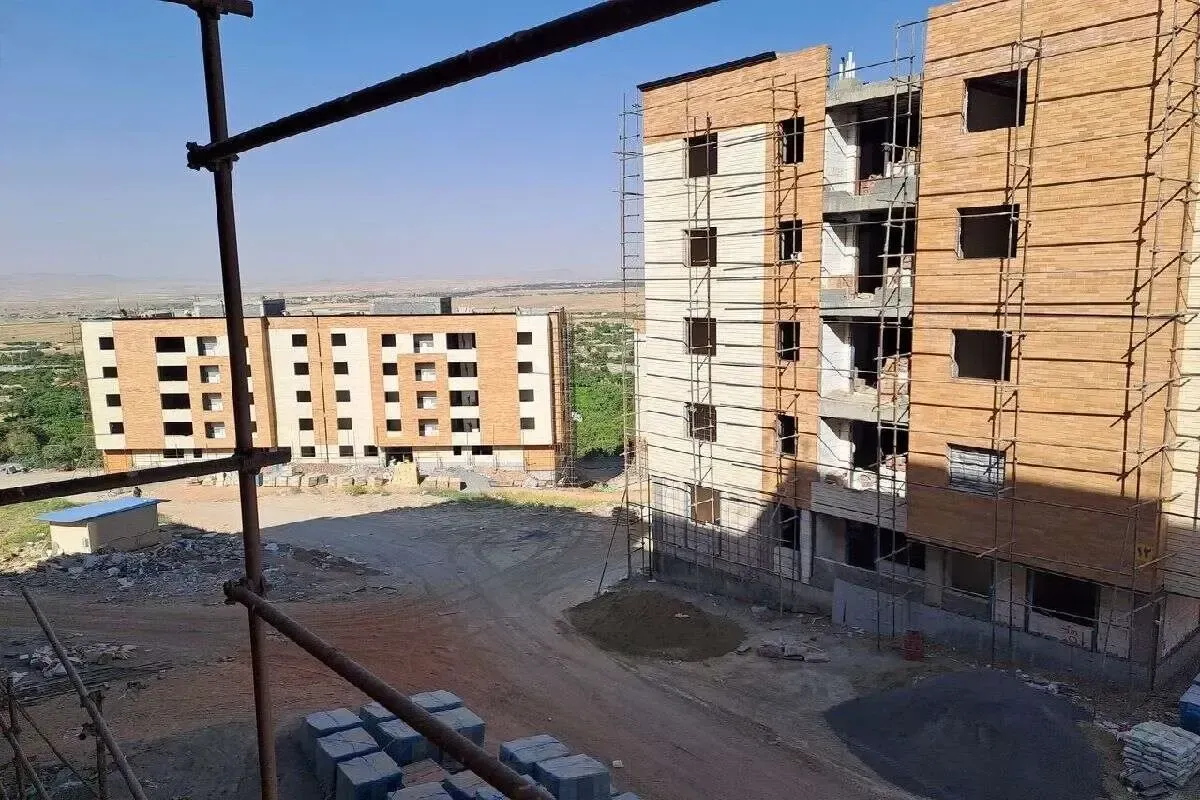
مدیرعامل بانک مسکن در حاشیه بیستوششمین جلسه پایش طرحهای حمایتی مسکن اعلام کرد منابع لازم برای افزایش تسهیلات پروژههای واجد شرایط تأمین شده است.
علی خورسندیان توضیح داد بانک مسکن آمادگی دارد مطابق دستورالعمل بانک مرکزی، مابهالتفاوت تسهیلات قبلی تا سقف ۸۵۰ میلیون تومان را در اختیار پروژههای مشمول قرار دهد.
بر این اساس، سقف تسهیلات از ۶۵۰ میلیون تومان به ۸۵۰ میلیون تومان افزایش مییابد.
این تغییر به معنای افزایش ۲۰۰ میلیون تومانی منابع تأمین مالی هر واحد واجد شرایط است.
از نظر درصدی، سقف جدید حدود ۳۰.۸ درصد بیشتر از سقف قبلی خواهد بود.
نکته مهم این است که افزایش سقف وام پیشتر، در هفتم مرداد ۱۴۰۵، به تصویب هیئت عالی بانک مرکزی رسیده بود.
بنابراین خبر جدید مربوط به آمادگی عملیاتی بانک مسکن، تأمین منابع و پیگیری اجرای مصوبه است و نباید آن را تصویب اولیه یک تسهیلات کاملاً جدید تلقی کرد.
جدول شرایط جدید وام نهضت ملی مسکن در مهر ۱۴۰۵
| عنوان | جزئیات |
|---|---|
| سقف قبلی وام | ۶۵۰ میلیون تومان |
| سقف جدید وام | ۸۵۰ میلیون تومان |
| مبلغ افزایش | ۲۰۰ میلیون تومان |
| درصد افزایش سقف | حدود ۳۰.۸ درصد |
| شرط اصلی متمم | پیشرفت فیزیکی بیش از ۶۵ درصد |
| وضعیت تسهیلات قبلی | پروژه از تأمین مالی اولیه برخوردار باشد |
| بانک اعلامکننده آمادگی | بانک مسکن |
| تاریخ تصویب افزایش سقف | ۷ مرداد ۱۴۰۵ |
| وضعیت اجرایی اعلامشده | تأمین اعتبار و ابلاغ به شبکه شعب |
| نوع تسهیلات | تسهیلات ساخت پروژههای حمایتی واجد شرایط |
افزایش سقف تسهیلات به معنای واریز مستقیم ۲۰۰ میلیون تومان به حساب شخصی تمام ثبتنامکنندگان نیست. پرداخت متمم به وضعیت پروژه و تأیید شرایط آن بستگی دارد.
شرط دریافت وام ۸۵۰ میلیون تومانی چیست؟
مهمترین شرط اعلامشده برای استفاده از افزایش تسهیلات، پیشرفت فیزیکی بیش از ۶۵ درصد پروژه است.
بر این اساس، واحدهایی که در مراحل ابتدایی ساخت قرار دارند، نمیتوانند صرفاً به دلیل ثبتنام در نهضت ملی مسکن از متمم ۲۰۰ میلیون تومانی استفاده کنند.
همچنین مطابق مصوبه بانک مرکزی، سقف جدید برای پروژههای حمایتی مشخصی اعمال میشود که زمین آنها از سوی وزارت راه و شهرسازی تأمین و در اختیار متقاضیان قرار گرفته است.
برای بهرهمندی از تسهیلات متمم در بانک مسکن، پروژه باید پیشتر در فرآیند تأمین مالی بانک قرار گرفته باشد.
این موضوع به معنای آن است که صرف داشتن پرونده ثبتنام در سامانه نهضت ملی مسکن، برای دریافت وام جدید کافی نیست.
پیشرفت واقعی پروژه باید بررسی و تأیید شود و وضعیت قرارداد تسهیلاتی نیز مشخص باشد.
بنابراین متقاضیان بهتر است وضعیت پروژه خود را از طریق مدیر پروژه، اداره کل راه و شهرسازی استان یا شعبه بانک عامل پیگیری کنند.
آیا همه متقاضیان نهضت ملی مسکن ۲۰۰ میلیون تومان اضافه میگیرند؟
خیر؛ براساس اطلاعات منتشرشده، پرداخت متمم به تمام متقاضیان بهصورت خودکار انجام نمیشود.
نخست باید مشخص شود پروژه مشمول مصوبه و شرایط بانکی است یا خیر.
دوم اینکه پیشرفت فیزیکی پروژه باید از حد تعیینشده عبور کرده باشد.
سوم، پرونده تأمین مالی و قرارداد اولیه باید امکان اعمال متمم را داشته باشد.
از سوی دیگر، مبلغ ۲۰۰ میلیون تومان حداکثر اختلاف میان دو سقف ۶۵۰ و ۸۵۰ میلیون تومانی است.
برای پروژههایی که قرارداد متفاوت یا وضعیت اعتباری خاص دارند، مبلغ قابل پرداخت باید بر اساس قرارداد و دستورالعمل مربوط تعیین شود.
همچنین تسهیلات ساخت معمولاً در چارچوب پیشرفت پروژه و طبق ضوابط بانکی پرداخت میشود.
بنابراین نباید این خبر را به معنای اعطای وام نقدی آزاد برای هزینهکرد شخصی متقاضیان تفسیر کرد.
تکلیف پروژههای نهضت ملی مسکن با پیشرفت کمتر از ۶۵ درصد چیست؟
یکی از مهمترین بخشهای اظهارات مدیرعامل بانک مسکن به پروژههای بزرگی اختصاص داشت که پیشرفت فیزیکی کل مجموعه آنها کمتر از ۶۵ درصد است.
خورسندیان پیشنهاد کرده در صورت امکان، این پروژهها به بخشها یا کدهای مستقل کوچکتر تقسیم شوند.
هدف از این پیشنهاد آن است که اگر بعضی بلوکها یا فازهای یک پروژه پیشرفت بیشتری داشتهاند، بتوان وضعیت آنها را جداگانه بررسی کرد.
برای مثال، ممکن است یک مجموعه مسکونی از چند بلوک تشکیل شده باشد که برخی نزدیک به تکمیل و برخی در مراحل ابتدایی ساخت هستند.
در چنین شرایطی، محاسبه میانگین پیشرفت کل مجموعه میتواند باعث شود بلوکهای پیشرفتهتر نیز از دریافت متمم محروم بمانند.
تفکیک پروژه، در صورت تأیید مراجع مسئول، ممکن است امکان استفاده از منابع جدید را برای فازهای واجد شرایط فراهم کند.
بااینحال، باید تأکید کرد که تفکیک پروژهها فعلاً بهعنوان پیشنهاد مطرح شده و نباید آن را حقی قطعی برای تمام پروژههای زیر ۶۵ درصد دانست.
آمار جدید نهضت ملی مسکن؛ قرارداد ۳۹۹ هزار واحد با بانک مسکن
براساس گزارش عملکرد بانک مسکن که در ۱۲ مهر ۱۴۰۵ منتشر شد، تا هفتم مهر بیش از ۳۹۹ هزار واحد نهضت ملی مسکن دارای قرارداد تسهیلاتی در این بانک بودهاند.
در این گزارش آمده است که از مجموع ۴۱۱ هزار و ۶۷۵ واحد معرفیشده، برای حدود ۹۷ درصد قرارداد تأمین مالی منعقد شده است.
ارزش قراردادهای منعقدشده نیز بیش از ۲۰۱ هزار میلیارد تومان اعلام شده است.
همچنین حدود ۱۵۹ هزار میلیارد تومان از منابع مربوط به این قراردادها به سازندگان پرداخت شده بود.
این تفاوت اهمیت زیادی دارد؛ زیرا رقم قراردادهای بانکی لزوماً به معنای پرداخت کامل همان مبلغ نیست.
تسهیلات ساخت متناسب با مراحل پیشرفت پروژه و ضوابط بانکی پرداخت میشود.
در گزارش عملکرد بانک، تعداد واحدهایی که به مرحله فروش اقساطی رسیدهاند بیش از ۲۰۵ هزار واحد اعلام شده است.
رسیدن به مرحله فروش اقساطی نشاندهنده پیشرفت در تعیین تکلیف مالی واحدهاست، اما نباید بدون بررسی وضعیت هر پروژه، آن را معادل تحویل قطعی کلید به تمام خانوارها دانست.
آیا ۱۹۹ هزار واحد باقیمانده وام ۸۵۰ میلیونی میگیرند؟
در برخی گزارشها از حدود ۱۹۹ هزار واحد بهعنوان تعداد واحدهای باقیمانده در مجموعه قراردادهای بانک مسکن یاد شده است.
اما این عدد یک برآورد کلی از فاصله تعداد قراردادها و واحدهای تعیین تکلیفشده است، نه تعداد قطعی دریافتکنندگان متمم.
برای تعیین تعداد واقعی پروژههای مشمول باید مشخص شود چه تعداد از واحدهای باقیمانده بیش از ۶۵ درصد پیشرفت فیزیکی دارند.
همچنین وضعیت قراردادهای اولیه، تعهدات بانک و نیاز باقیمانده برای تکمیل هر واحد باید بررسی شود.
بنابراین نمیتوان با ضرب تعداد واحدهای باقیمانده در ۲۰۰ میلیون تومان، رقم قطعی پرداخت تسهیلات جدید را محاسبه کرد.
چنین محاسبهای تنها یک سناریوی فرضی از حداکثر نیاز اعتباری خواهد بود.
افزایش ۲۰۰ میلیون تومانی وام چه تأثیری بر آورده متقاضیان دارد؟
یکی از دغدغههای اصلی متقاضیان نهضت ملی مسکن، افزایش مداوم هزینه ساخت و درخواستهای جدید برای پرداخت آورده نقدی است.
با افزایش قیمت مصالح ساختمانی، دستمزد کارگران، تجهیزات تأسیساتی و هزینههای اجرایی، بودجه اولیه بعضی پروژهها دیگر برای تکمیل آنها کافی نیست.
افزایش سقف تسهیلات میتواند بخشی از این فشار مالی را جبران کند.
برای مثال، اگر یک پروژه برای تکمیل واحدهای خود با کمبود منابع مواجه باشد، دریافت متمم بانکی ممکن است نیاز فوری به دریافت آورده بیشتر از متقاضیان را کاهش دهد.
اما این موضوع به معنای حذف قطعی آورده نقدی خانوارها نیست.
اگر هزینه باقیمانده ساخت از مجموع منابع بانکی و آوردههای پرداختشده بیشتر باشد، امکان نیاز به تأمین مالی تکمیلی وجود خواهد داشت.
بنابراین اثر واقعی افزایش وام به برآورد بهروز هزینه تکمیل هر پروژه وابسته است.
اقساط وام ۸۵۰ میلیون تومانی نهضت ملی مسکن چقدر میشود؟
یکی از مهمترین موضوعاتی که پس از اعلام افزایش سقف تسهیلات مطرح میشود، میزان اقساط بازپرداخت است.
افزایش مبلغ وام در حالت عادی میتواند بدهی و اقساط آینده متقاضی را نیز افزایش دهد.
بااینحال، محاسبه اقساط نهایی تنها با دانستن سقف ۸۵۰ میلیون تومان امکانپذیر نیست.
نرخ سود قرارداد، مدت باقیمانده بازپرداخت، سود دوران مشارکت ساخت، شیوه تبدیل تسهیلات به فروش اقساطی و حمایتهای احتمالی دولت در مبلغ نهایی مؤثر هستند.
براساس ماده چهار قانون جهش تولید مسکن، مجموع دوران مشارکت و فروش اقساطی اصولاً در چارچوب دوره ۲۰ ساله تعریف شده است.
اما مبلغ قسط هر متقاضی باید مطابق قرارداد نهایی بانک محاسبه شود.
گزارشهای پیشین برآوردهای متفاوتی برای اقساط وام ۸۵۰ میلیون تومانی ارائه کردهاند؛ بنابراین اعلام یک رقم ثابت بهعنوان قسط قطعی تمام متقاضیان میتواند گمراهکننده باشد.
متقاضیان پیش از پذیرش افزایش تسهیلات باید جدول بازپرداخت و مجموع بدهی نهایی را از بانک عامل دریافت کنند.
چرا افزایش وام مسکن ملی اهمیت دارد؟
یکی از مشکلات اصلی طرحهای مسکن حمایتی، فاصله میان منابع مالی اولیه و هزینه واقعی ساخت در زمان تکمیل است.
پروژهای که چند سال قبل آغاز شده، ممکن است امروز با قیمتهای متفاوتی برای فولاد، سیمان، تأسیسات و نیروی کار مواجه باشد.
اگر منابع مالی متناسب با پیشرفت ساخت تأمین نشود، پروژه ممکن است با کاهش سرعت اجرا یا توقف روبهرو شود.
افزایش تسهیلات به ۸۵۰ میلیون تومان میتواند برای برخی پروژههای نزدیک به تکمیل نقش مهمی داشته باشد.
از منظر اقتصادی، تأمین منابع در مراحل پایانی گاهی اهمیت بیشتری پیدا میکند؛ زیرا سرمایه قابلتوجهی پیشتر در پروژه هزینه شده و بخش باقیمانده برای قابل سکونت شدن واحدها ضروری است.
بااینحال، پرداخت متمم زمانی مؤثر خواهد بود که منابع بهموقع در اختیار پروژه قرار گیرد و هزینههای ساخت نیز تحت کنترل باشد.
جریمه بانکهایی که به تکلیف مسکن عمل نکردند چه شد؟
موضوع دیگری که مدیرعامل بانک مسکن مطرح کرده، عملکرد شبکه بانکی در اجرای قانون جهش تولید مسکن است.
براساس ماده چهار این قانون، بانکها و مؤسسات اعتباری مشمول باید حداقل ۲۰ درصد از تسهیلات پرداختی سالانه را به بخش مسکن اختصاص دهند.
خورسندیان اعلام کرده برخی بانکها نتوانستهاند تکلیف قانونی خود را بهطور کامل انجام دهند و به همین دلیل با جرایم مالیاتی روبهرو شدهاند.
در تبصره پنجم ماده چهار نیز برای عدم انجام تعهدات، سازوکار مالیاتی پیشبینی شده است.
مدیرعامل بانک مسکن پیشنهاد کرده برای بهبود تأمین مالی طرحها، پیوست مالی و سازوکار اجرایی قانون با دقت بیشتری بررسی شود.
این موضوع اهمیت زیادی دارد؛ زیرا اجرای نهضت ملی مسکن تنها به منابع یک بانک وابسته نیست و مشارکت گسترده شبکه بانکی میتواند بر سرعت پیشرفت پروژهها تأثیر بگذارد.
آخرین خبر از زمان تحویل واحدهای نهضت ملی مسکن
همزمان با پیگیری افزایش تسهیلات، وزارت راه و شهرسازی برنامههایی برای تکمیل پروژههای نزدیک به بهرهبرداری دارد.
براساس اظهارات رضا فرهادزاده، مدیرکل دفتر طرحریزی و پایش طرحهای مسکن، در بیستوششمین نشست پایش، آمادهسازی حدود ۳۲ هزار واحد مسکن حمایتی برای بهرهبرداری در مهر و آبان ۱۴۰۵ بررسی شده است.
در این برنامه، تأمین تسهیلات بانکی و تکمیل زیرساختهای مورد نیاز از موضوعات اصلی است.
بااینحال، این عدد یک برنامه برای بهرهبرداری است و نباید آن را بهعنوان تعداد واحدهای تحویلدادهشده تا امروز اعلام کرد.
همچنین زمان دقیق تحویل برای تمام متقاضیان یکسان نیست و به پیشرفت ساختمان، زیرساختها و وضعیت مالی پروژه بستگی دارد.
جمعبندی؛ وام ۸۵۰ میلیون تومانی چه زمانی به متقاضیان میرسد؟
افزایش سقف تسهیلات نهضت ملی مسکن از ۶۵۰ به ۸۵۰ میلیون تومان یکی از مهمترین تصمیمات مالی در حوزه مسکن حمایتی در سال ۱۴۰۵ است.
مدیرعامل بانک مسکن اعلام کرده منابع مورد نیاز این افزایش تأمین شده و بانک آمادگی پرداخت متمم را برای پروژههای واجد شرایط دارد.
مهمترین شرط فعلی، پیشرفت فیزیکی بیش از ۶۵ درصد و برخورداری پروژه از تأمین مالی اولیه است.
بنابراین تمام متقاضیان نهضت ملی مسکن بهصورت خودکار مشمول دریافت ۲۰۰ میلیون تومان وام اضافه نخواهند شد.
افزایش تسهیلات میتواند به تکمیل واحدهای نیمهتمام و کاهش بخشی از فشار تأمین مالی کمک کند، اما آثار آن بر آورده نقدی و اقساط هر متقاضی باید جداگانه محاسبه شود.
در نهایت، موفقیت این تصمیم زمانی مشخص خواهد شد که منابع جدید به پروژههای واجد شرایط پرداخت شود و تعداد بیشتری از واحدها به مرحله تکمیل و تحویل واقعی برسند.