هشدار درباره افزایش دوباره آورده نهضت ملی مسکن؛ پروژههای مسکن ملی گرفتار گرانی ساخت شدند | سرنوشت متقاضیان چه میشود؟
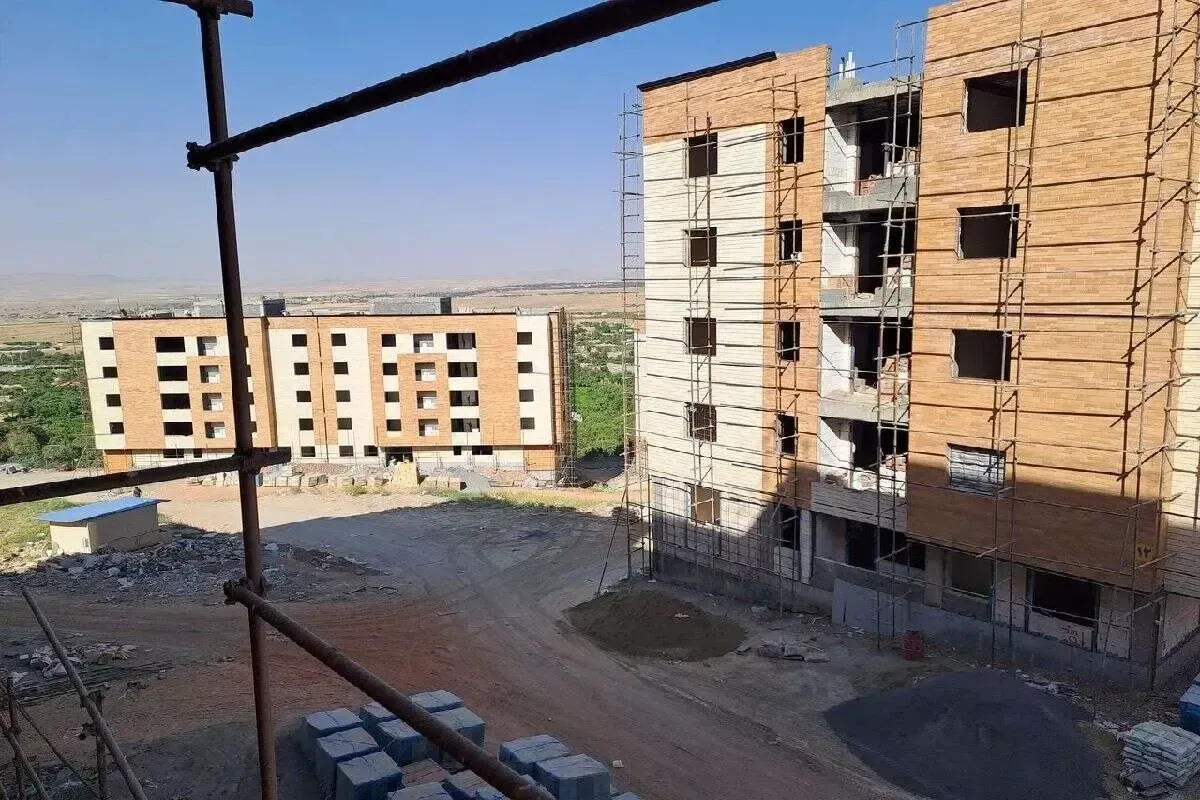
بررسی آخرین اخبار نهضت ملی مسکن نشان میدهد مشکل تأمین مالی همچنان یکی از موانع اصلی تکمیل واحدهای حمایتی است. در بسیاری از پروژهها، منابع مالی از محل آورده متقاضیان، تسهیلات بانکی و حمایتهای دولتی تأمین میشود؛ اما ایجاد وقفه در هر یک از این بخشها میتواند زمان اجرای پروژه را افزایش دهد.
ایرج رهبر، رئیس کمیسیون عمران اتاق بازرگانی تهران، در گفتوگو با برنامه «پارکوی» تلویزیون همشهری تأکید کرده است که برخی مشکلات فعلی نهضت ملی مسکن پیشتر در طرح مسکن مهر نیز تجربه شده بود.
به گفته او، ناتوانی تعدادی از متقاضیان در تأمین آورده و استفاده نکردن مؤثر از ظرفیت سرمایهگذاران بخش خصوصی، باعث شده اجرای پروژهها طولانی شود و هزینه تمامشده افزایش یابد.
رهبر معتقد است اگر دولت از ابتدای اجرای طرح، مسئله زمین و تأمین منابع مالی را با سازوکار مناسبتری مدیریت میکرد، امکان جلوگیری از بخشی از مشکلات کنونی وجود داشت.
چرا پرداخت آورده متقاضیان نهضت ملی مسکن به مشکل خورده است؟
یکی از مهمترین بخشهای اظهارات رئیس کمیسیون عمران اتاق تهران، وابستگی پیشرفت پروژهها به پرداخت همزمان آورده متقاضیان است.
در یک پروژه ۲۰ یا ۴۰ واحدی، ممکن است تعدادی از خریداران توان پرداخت اقساط آورده را داشته باشند، اما گروه دیگری به دلیل مشکلات اقتصادی نتوانند تعهدات خود را بهموقع انجام دهند.
اگر اجرای پروژه به تأمین منابع تمام واحدها وابسته باشد، تأخیر گروه دوم میتواند پیشرفت ساختمان را برای سایر متقاضیان نیز متوقف کند.
این مسئله بهویژه برای خانوارهایی که همزمان هزینه اجاره مسکن و اقساط آورده پروژه را پرداخت میکنند، اهمیت زیادی دارد.
در چنین شرایطی، طولانی شدن زمان ساخت ممکن است به افزایش هزینه مصالح و دستمزد منجر شود و فشار مالی تازهای به متقاضیان وارد کند.
بنابراین حتی افرادی که تعهدات مالی خود را در موعد مقرر انجام دادهاند، ممکن است از پیامدهای تأخیر در تأمین منابع سایر واحدها تأثیر بپذیرند.
آمار نگرانکننده هزینه ساخت مسکن؛ تورم مصالح از ۱۰۰ درصد عبور کرد
یکی از مهمترین عواملی که مشکلات مالی پروژههای نهضت ملی مسکن را تشدید کرده، افزایش قیمت نهادههای ساختمانی است.
براساس گزارش مرکز آمار ایران، شاخص قیمت نهادههای ساختمانهای مسکونی شهر تهران در بهار ۱۴۰۵ به ۳۳۶.۴ واحد رسید که نسبت به فصل مشابه سال قبل ۱۰۶.۸ درصد افزایش داشته است.
همچنین تورم سالانه این نهادهها به ۸۰ درصد و تورم فصلی به ۲۰.۷ درصد رسیده است.
این ارقام نشان میدهد هزینه تأمین مصالح و خدمات ساختمانی در یک سال افزایش بسیار شدیدی داشته است؛ هرچند رشد شاخص نهادهها لزوماً به معنای افزایش یکسان هزینه نهایی تمام پروژهها نیست.
در پروژههایی که قرارداد ساخت آنها چند سال قبل منعقد شده، چنین تورمی میتواند اختلاف بزرگی میان برآورد اولیه و منابع مورد نیاز امروز ایجاد کند.
جدول آخرین شاخصهای تورم ساختوساز
|
شاخص |
مقدار گزارششده |
|---|---|
|
شاخص قیمت نهادههای ساختمانی تهران در بهار ۱۴۰۵ |
۳۳۶.۴ |
|
تورم فصلی |
۲۰.۷ درصد |
|
تورم نقطهبهنقطه |
۱۰۶.۸ درصد |
|
تورم سالانه |
۸۰ درصد |
تکلیف قانونی بانکها برای پرداخت ۲۰ درصد تسهیلات مسکن چه شد؟
قانون جهش تولید مسکن که در سال ۱۴۰۰ به تصویب رسید، با هدف افزایش عرضه مسکن و برطرف کردن موانع تأمین مالی پروژههای ساختمانی تدوین شد.
براساس ماده چهار این قانون، بانکها و مؤسسات اعتباری غیربانکی مکلف شدند حداقل ۲۰ درصد از تسهیلات پرداختی سالانه خود را به بخش مسکن اختصاص دهند.
همچنین تشکیل صندوق ملی مسکن بهعنوان یکی از ابزارهای تأمین منابع مالی و حمایت از پروژههای مسکونی در قانون پیشبینی شد.
با این حال، بررسی عملکرد شبکه بانکی نشان میدهد اجرای کامل این تکلیف با مشکلاتی مواجه بوده است.
علی خورسندیان، مدیرعامل بانک مسکن، در مهرماه ۱۴۰۵ اعلام کرد که بانکهای مختلف به دلایل متعدد نتوانستهاند تمام تکالیف قانونی خود را در حوزه تسهیلات مسکن انجام دهند.
این مسئله اهمیت زیادی دارد؛ زیرا وقتی تسهیلات بانکی مطابق برنامه پرداخت نشود، سهم بیشتری از تأمین مالی پروژه ممکن است بر دوش متقاضیان قرار گیرد.
آخرین وضعیت وام ۸۵۰ میلیون تومانی نهضت ملی مسکن
یکی از اقدامات انجامشده برای کمک به تکمیل پروژهها، افزایش سقف تسهیلات برخی واحدهای نهضت ملی مسکن به ۸۵۰ میلیون تومان است.
براساس آمار وزارت راه و شهرسازی، تا پایان مهرماه ۱۴۰۵ حدود ۱۲۶ هزار و ۲۰۰ واحد برای دریافت تسهیلات متمم به بانکها معرفی شدند.
از این تعداد، قرارداد تسهیلات متمم برای ۵۷ هزار و ۴۵۴ واحد امضا شده بود؛ رقمی که حدود ۴۶ درصد واحدهای معرفیشده را شامل میشود.
این آمار نشان میدهد افزایش سقف وام، بهتنهایی برای رفع مشکلات مالی کافی نیست و سرعت تشکیل پرونده، انعقاد قرارداد و پرداخت واقعی منابع نیز اهمیت دارد.
در اقدام دیگری، صندوق ملی مسکن تسهیلات قرضالحسنه ۲۰۰ میلیون تومانی را برای کمک به تکمیل برخی پروژههای دارای پیشرفت فیزیکی بالای ۸۰ درصد در نظر گرفته است.
طبق گزارش ۱۲ آبان، از میان ۱۹ هزار و ۱۱ متقاضی معرفیشده برای این وام، تا زمان گزارش ۱۷۵۹ نفر تسهیلات دریافت کرده بودند.
راهکار پیشنهادی برای نجات پروژههای نیمهتمام چیست؟
ایرج رهبر معتقد است استفاده از سرمایه بخش خصوصی میتواند یکی از راههای جلوگیری از توقف پروژههای نهضت ملی مسکن باشد.
به گفته او، این پیشنهاد از ابتدای اجرای طرح اقدام ملی مسکن نیز مطرح شده بود، اما به شکل مؤثر اجرایی نشده است.
در چنین مدلی، میتوان با طراحی قراردادهای مشخص، بخشی از کمبود نقدینگی پروژهها را از طریق منابع سرمایهگذاران تأمین کرد تا ساختوساز به دلیل تأخیر در پرداخت آورده متقاضیان متوقف نشود.
البته حضور سرمایهگذاران خصوصی باید با تعیین دقیق تعهدات، نحوه بازگشت سرمایه، نظارت بر هزینهها و حفظ حقوق متقاضیان همراه باشد.
نکته مهم این است که ورود سرمایه بخش خصوصی بهمعنای تأمین مالی رایگان نیست و در نهایت باید مشخص شود هزینه این منابع از چه محلی پرداخت خواهد شد.
آیا آورده متقاضیان نهضت ملی مسکن دوباره افزایش مییابد؟
با توجه به تورم شدید نهادههای ساختمانی، احتمال افزایش نیاز مالی برخی پروژههای نیمهتمام وجود دارد؛ اما نمیتوان نتیجه گرفت که آورده تمام متقاضیان بهصورت یکسان افزایش خواهد یافت.
میزان آورده نهایی هر پروژه به عوامل مختلفی از جمله پیشرفت فیزیکی، قرارداد ساخت، تسهیلات دریافتی، هزینههای انجامشده و تصمیمات دستگاه اجرایی بستگی دارد.
برای پروژههایی که در مراحل پایانی قرار دارند، میزان منابع مورد نیاز ممکن است با ساختمانهایی که هنوز در مراحل اولیه ساخت هستند، تفاوت قابلتوجهی داشته باشد.
همچنین هرگونه مطالبه جدید باید براساس قرارداد، صورتوضعیتهای معتبر و سازوکار قانونی پروژه بررسی شود.
پیشبینی وضعیت نهضت ملی مسکن در ماههای آینده
چشمانداز پروژههای نهضت ملی مسکن به سه عامل اصلی وابسته است: تأمین بهموقع تسهیلات بانکی، توان پرداخت متقاضیان و کنترل زمان اجرای عملیات ساختمانی.
در صورت تسریع پرداخت وامها و استفاده از منابع مالی مکمل، احتمال افزایش سرعت تکمیل برخی واحدهای نیمهتمام وجود خواهد داشت.
در مقابل، اگر وقفه تأمین منابع ادامه پیدا کند، رشد هزینه مصالح و دستمزد میتواند فشار مالی بیشتری بر پروژهها وارد کند.
بنابراین، حتی با وجود برنامههای حمایتی جدید، نمیتوان زمان یکسانی برای تکمیل همه واحدهای نهضت ملی مسکن پیشبینی کرد.
جمعبندی؛ آیا نهضت ملی مسکن از چرخه افزایش هزینه خارج میشود؟
اظهارات ایرج رهبر نشان میدهد تأخیر در تأمین مالی پروژههای نهضت ملی مسکن میتواند به یکی از مهمترین موانع خانهدار شدن متقاضیان تبدیل شود.
افزایش هزینه ساخت، ضعف توان مالی برخی خانوارها و مشکلات پرداخت تسهیلات بانکی، مجموعهای از عوامل بههمپیوسته هستند که پیشرفت پروژهها را تحت تأثیر قرار میدهند.
در چنین شرایطی، اتکا به آورده نقدی متقاضیان بدون ایجاد منابع مالی مکمل میتواند خطر طولانی شدن پروژهها را افزایش دهد.
مهمترین نتیجه این است که جلوگیری از افزایش دوباره آورده متقاضیان، بیش از آنکه به وعدههای جدید وابسته باشد، به تأمین پایدار منابع مالی، تسریع اجرای پروژهها و شفافیت هزینههای ساخت نیاز دارد.
اگر این مشکلات برطرف نشوند، خطر تکرار تأخیرهای طولانی و افزایش هزینه تمامشده که پیشتر در برخی پروژههای مسکن مهر مشاهده شده بود، همچنان برای بخشی از طرح نهضت ملی مسکن وجود خواهد داشت.