ثبتنام وام ساخت مسکن خودمالکی ۱۴۰۵؛ شرایط دریافت تسهیلات بدون سپرده و آخرین وضعیت وام ۸۵۰ میلیونی
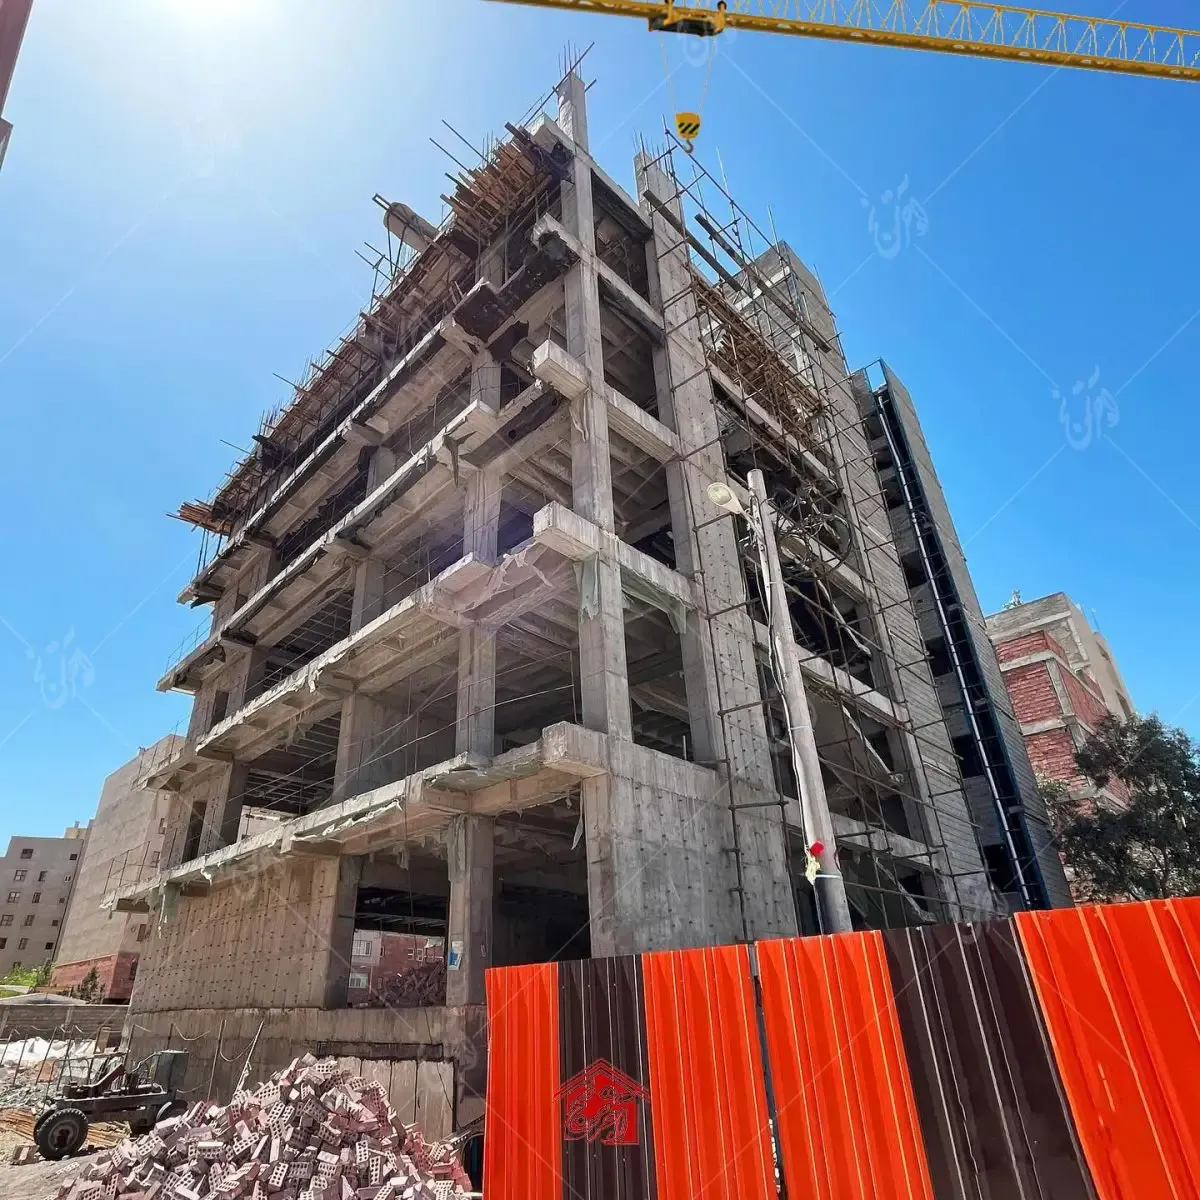
در شرایطی که افزایش هزینه مصالح ساختمانی، دستمزد و خدمات فنی، تکمیل برخی ساختمانها را با مشکل مواجه کرده، تسهیلات خودمالکی بار دیگر مورد توجه مالکان و سازندگان قرار گرفته است.
این تسهیلات با وام خرید مسکن تفاوت دارد؛ زیرا منابع آن برای ساخت، تکمیل یا در موارد مشمول، بازسازی ساختمان اختصاص مییابد.
رضا فرهادزاده، مدیرکل دفتر پایش طرحهای مسکن حمایتی وزارت راه و شهرسازی، ۲۶ مهر ۱۴۰۵ اعلام کرد حدود ۳۰۰ هزار واحد مسکونی نیمهتمام در کشور به دلیل مشکلات تأمین مالی متوقف شدهاند.
او همچنین از پیگیری افزایش سقف تسهیلات خودمالکی شهری از حدود ۴۰۰ میلیون تومان به ۸۵۰ میلیون تومان خبر داد و تأکید کرد مذاکرات و مکاتبات مربوط هنوز به نتیجه نهایی نرسیده است.
جدول مبلغ وام ساخت مسکن خودمالکی در سال ۱۴۰۵
سقفهای منطقهای پیشین که همچنان در گزارشهای مربوط به پروژههای خودمالک به آنها استناد میشود، به شرح زیر است:
|
محل ساخت مسکن |
سقف تسهیلات اعلامشده |
|---|---|
|
تهران |
۴۵۰ میلیون تومان |
|
شهرهای بالای یک میلیون نفر جمعیت، بهجز تهران |
۴۰۰ میلیون تومان |
|
سایر مراکز استانها |
۳۵۰ میلیون تومان |
|
سایر شهرها و شهرستانها |
۳۰۰ میلیون تومان |
|
سقف پیشنهادی جدید |
۸۵۰ میلیون تومان |
تفاوت سقفها نشان میدهد مبلغ تسهیلات میتواند به محل قرارگیری پروژه و ضوابط دوره اجرای آن وابسته باشد.
ازاینرو، مالکان نباید صرفاً با استناد به جدولهای قدیمی انتظار داشته باشند شعبه بانک عامل دقیقاً همان مبلغ را برای پرونده جدید تصویب کند.
ملاک نهایی، ضوابط ابلاغی روز، شرایط پروژه و قرارداد تسهیلات بانک عامل است.
وام ۸۵۰ میلیون تومانی ساخت مسکن تصویب شده است؟
یکی از مهمترین ابهامهای متقاضیان، وضعیت افزایش سقف وام خودمالکی به ۸۵۰ میلیون تومان است.
در گزارشهای اخیر، برخی عنوانهای خبری از افزایش قطعی این تسهیلات سخن گفتهاند؛ اما متن اظهارات مسئولان وزارت راه و شهرسازی تصویر دقیقتری ارائه میدهد.
فرهادزاده اعلام کرده است که افزایش سقف از حدود ۴۰۰ میلیون تومان به ۸۵۰ میلیون تومان در مرحله بررسی و رایزنی قرار دارد.
از سوی دیگر، گزارش تسنیم در ۲۱ مهر ۱۴۰۵ نشان میدهد اختلافی میان برداشت وزارت راه و شهرسازی و بانک مرکزی درباره شمول پروژههای خودمالک در مصوبه افزایش تسهیلات وجود دارد.
براساس این گزارش، افزایش تسهیلات تا ۸۵۰ میلیون تومان برای برخی پروژههای حمایتی مسکن با زمین تأمینشده از سوی وزارت راه و پیشرفت فیزیکی بیش از ۶۵ درصد در نظر گرفته شده، اما تسری آن به پروژههای خودمالک همچنان محل اختلاف بوده است.
بنابراین نباید وام ۸۵۰ میلیون تومانی برخی پروژههای نهضت ملی مسکن را با افزایش قطعی سقف تمام وامهای ساخت مسکن خودمالکی یکسان دانست.
چه کسانی مشمول دریافت وام ساخت مسکن خودمالکی میشوند؟
این تسهیلات تنها برای متقاضیانی نیست که قصد دارند ساخت خانه را از ابتدا شروع کنند.
براساس توضیحات وزارت راه و شهرسازی، مالکان زمینهای شهری، صاحبان واحدهای نیمهتمام و مالکان ساختمانهای قدیمی نیازمند بازسازی یا مقاومسازی میتوانند در صورت برخورداری از شرایط قانونی، برای استفاده از این ظرفیت اقدام کنند.
هدف اصلی، فعالکردن ظرفیت ساختوساز خصوصی و کمک به پروژههایی است که به دلیل کمبود منابع مالی متوقف ماندهاند.
سازندگان حرفهای و انبوهسازان نیز در چارچوب مقررات مربوط میتوانند از سازوکار تأمین مالی خودمالکی استفاده کنند.
البته معرفی این گروهها بهعنوان متقاضیان بالقوه به معنای تأیید خودکار تمام درخواستها نیست. مالکیت قانونی، وضعیت مجوزهای ساختمانی، مرحله پیشرفت پروژه و شرایط اعتباری متقاضی همچنان اهمیت دارند.
آیا دریافت وام خودمالکی به فرم «ج» سبز نیاز دارد؟
یکی از تفاوتهای مهم تسهیلات ساخت مسکن خودمالکی با برخی طرحهای حمایتی خرید یا واگذاری مسکن، نحوه بررسی شرایط متقاضیان است.
در ضوابط اولیه این تسهیلات، سازندگان شخصی و حرفهای از شروط چهارگانه معمول نهضت ملی مسکن، از جمله شرط فرم «ج» سبز، مستثنا شده بودند.
به این معنا که داشتن سابقه مالکیت یا استفاده از برخی حمایتهای مسکن، لزوماً مانع بررسی درخواست وام ساخت خودمالکی نیست.
البته این معافیت به معنای حذف ضوابط بانکی نیست.
متقاضی باید مالکیت یا اختیار قانونی ساخت را اثبات کند و مدارک پروژه را مطابق مقررات ارائه دهد. برای نمونه، اگر زمین متعلق به شخصی باشد و عملیات ساختمانی را پیمانکار دیگری انجام دهد، مبنای درخواست، مالکیت رسمی و قراردادهای قانونی مربوط خواهد بود.
بانک مسکن نیز در توضیحات پیشین خود تصریح کرده بود که خودمالکی به معنای تعلق زمین به اشخاص حقیقی یا بخش خصوصی است.
ثبتنام وام ساخت مسکن خودمالکی در سامانه تم چگونه است؟
درگاه ثبت درخواست و پیگیری طرحهای حمایتی مسکن وزارت راه و شهرسازی به نشانی زیر معرفی شده است:
سامانه جامع طرحهای حمایتی مسکن
saman.mrud.ir
براساس راهنماهای منتشرشده برای متقاضیان خودمالکی، مراحل کلی درخواست شامل ورود به سامانه، انتخاب بخش تسهیلات ساخت مسکن، ثبت اطلاعات هویتی و مشخصات ملک، بارگذاری مدارک و انتخاب بانک عامل است.
در نسخههای قبلی سامانه، گزینهای با عنوان «تسهیلات ساخت خارج از بافت فرسوده (خودمالکی)» برای ثبت درخواست این گروه پیشبینی شده بود.
عنوان گزینهها و امکان ثبت درخواست ممکن است در نسخه فعلی سامانه تغییر کرده باشد. دسترسی مستقیم به صفحه ثبتنام هنگام بررسی این گزارش برای تأیید فعالبودن بخش مربوط امکانپذیر نبود؛ بنابراین متقاضی باید گزینههای موجود را در خود سامانه بررسی کند.
پس از ثبت اطلاعات، مدارک متقاضی و شرایط پروژه بررسی میشود و در صورت تأیید اولیه، پرونده وارد مرحله ارزیابی بانکی خواهد شد.
ثبت درخواست در سامانه به معنای تصویب قطعی تسهیلات یا تعیین زمان پرداخت نیست.
مدارک لازم برای دریافت وام ساخت مسکن نیمهتمام
در فرآیند ثبت درخواست و معرفی به بانک، سند مالکیت زمین و پروانه ساختمانی از مهمترین مدارک هستند.
در توضیحات منتشرشده از اداره کل راه و شهرسازی گلستان نیز به بارگذاری سند مالکیت و پروانه ساخت پس از انتخاب بانک عامل اشاره شده است.
علاوه بر این مدارک، ممکن است اطلاعات شناسایی متقاضی، مشخصات ثبتی ملک، تعداد واحدهای ساختمانی و وضعیت پیشرفت فیزیکی پروژه درخواست شود.
بانک عامل نیز پس از تشکیل پرونده میتواند براساس مقررات اعتباری خود مدارک تکمیلی، وثایق یا تضامین موردنیاز را مطالبه کند.
بنابراین مالکان ساختمانهای نیمهتمام بهتر است پیش از ثبت درخواست، از معتبر بودن پروانه ساخت و تطابق مشخصات مالکیت با اطلاعات ثبتی اطمینان حاصل کنند.
آیا وام ساخت مسکن خودمالکی بدون سپردهگذاری پرداخت میشود؟
در سازوکار اولیه تسهیلات خودمالکی، شرط سپردهگذاری قبلی و خرید اوراق حق تقدم برای دریافت وام پیشبینی نشده بود.
اما نبود شرط سپردهگذاری نباید با پرداخت بدون وثیقه یا ضمانت اشتباه گرفته شود.
متقاضی همچنان باید مراحل اعتبارسنجی و ارائه تضامین مورد درخواست بانک را طی کند.
همچنین نرخ سود، دوره بازپرداخت و میزان اقساط باید از قرارداد بانکی مشخص شود.
در گزارشهای جدید وزارت راه درباره افزایش احتمالی سقف به ۸۵۰ میلیون تومان، جزئیات قطعی نرخ سود و اقساط این مبلغ برای همه پروژههای خودمالک اعلام نشده است.
به همین دلیل، نمیتوان بدون اطلاع از مدت بازپرداخت و نرخ سود مصوب، مبلغ قابلاعتماد اقساط ماهانه را محاسبه کرد.
نحوه پرداخت وام؛ آیا تمام مبلغ یکجا واریز میشود؟
تسهیلات ساخت مسکن معمولاً متناسب با پیشرفت عملیات ساختمانی پرداخت میشوند.
در الگوی اولیه وام خودمالکی، پرداخت منابع در چهار مرحله پیشبینی شده بود: ۱۰ درصد در مرحله پیکنی و فونداسیون، ۴۰ درصد در مرحله اسکلت و سقف، ۲۵ درصد در مرحله سفتکاری و ۲۵ درصد در مرحله نازککاری.
این شیوه پرداخت با هدف اطمینان از مصرف منابع در فرآیند ساخت طراحی شده بود.
البته برای پروژههای نیمهتمام که بخشی از عملیات ساخت آنها قبلاً انجام شده است، شرایط آزادسازی منابع باید براساس ارزیابی بانک و ضوابط جاری مشخص شود.
نباید تصور کرد که متقاضی پس از ثبت درخواست، تمام مبلغ تسهیلات را فوراً دریافت خواهد کرد.
اختلاف بانک مرکزی و وزارت راه بر سر وام ۸۵۰ میلیونی چیست؟
یکی از مسائل مهم اجرای این طرح، تعیین تکلیف افزایش سقف تسهیلات پروژههای خودمالک است.
براساس گزارش تسنیم در ۲۱ مهر، اختلاف بر سر این موضوع بوده که آیا مصوبه افزایش تسهیلات پروژههای حمایتی مسکن باید به پروژههایی که زمین آنها متعلق به اشخاص است نیز تسری پیدا کند یا خیر.
در همین رابطه، یکی از نمایندگان مجلس در نامهای به وزیر راه و شهرسازی خواستار بررسی موضوع در شورای عالی مسکن و ابلاغ افزایش تسهیلات پروژههای خودمالک به بانکهای عامل شده است.
این اختلاف برای مالکان واحدهای نیمهتمام اهمیت مستقیم دارد؛ زیرا ممکن است برخی پروژهها از افزایش تسهیلات بهرهمند شوند، اما پروژههای دیگر همچنان با سقفهای قبلی مواجه باشند.
در نتیجه، تا زمانی که مصوبه و دستورالعمل اجرایی جدید بهروشنی ابلاغ نشود، مبلغ ۸۵۰ میلیون تومان را نباید یک حق قطعی و قابل مطالبه برای تمام متقاضیان دانست.
وام ساخت مسکن چقدر از هزینه تکمیل ساختمان را پوشش میدهد؟
افزایش احتمالی سقف وام از ۴۰۰ به ۸۵۰ میلیون تومان، به معنای رشد ۴۵۰ میلیون تومانی منابع قابل دریافت و افزایش بیش از دوبرابری سقف تسهیلات خواهد بود.
اما سهم واقعی وام از هزینه تکمیل ساختمان به وضعیت پروژه بستگی دارد.
برای مثال، اگر هزینه باقیمانده تکمیل یک واحد یک میلیارد و ۲۰۰ میلیون تومان باشد، وام ۴۰۰ میلیون تومانی بهصورت نظری یکسوم این هزینه را پوشش میدهد.
در همین مثال، وام ۸۵۰ میلیون تومانی میتواند حدود ۷۱ درصد منابع موردنیاز را تأمین کند.
این محاسبه صرفاً یک نمونه فرضی است و به معنای برآورد رسمی هزینه ساخت در آبان ۱۴۰۵ نیست.
همچنین افزایش سقف وام بدون توجه به توان بازپرداخت متقاضی میتواند بدهی سنگینی برای مالک ایجاد کند.
بنابراین مالکان پیش از درخواست تسهیلات باید هزینه تکمیل پروژه، درآمد قابل اتکا و تعهدات ماهانه خود را برآورد کنند.
تأثیر تکمیل ۳۰۰ هزار واحد نیمهتمام بر بازار مسکن
یکی از اهداف مهم طرح خودمالکی، استفاده از ظرفیت ساختمانهایی است که ساخت آنها آغاز شده اما به بهرهبرداری نرسیدهاند.
رضا فرهادزاده تأکید کرده است که بسیاری از این واحدها در محدودههای شهری قرار دارند و از زیرساختهایی مانند راه دسترسی و خدمات عمومی برخوردارند.
تکمیل چنین پروژههایی میتواند نسبت به آغاز ساختوساز از زمین خام، در برخی موارد به زمان و هزینه زیرساختی کمتری نیاز داشته باشد.
افزایش تعداد واحدهای قابل سکونت نیز در صورت تحقق میتواند به بهبود عرضه مسکن کمک کند.
بااینحال، اثر این برنامه بر قیمت خانه و اجارهبها قطعی و فوری نیست.
موقعیت جغرافیایی واحدهای نیمهتمام، سرعت تکمیل، توان مالی مالکان و وضعیت تقاضای مسکن، تعیین میکند که چه میزان از این ظرفیت عملاً وارد بازار شود.
همچنین عدد ۳۰۰ هزار واحد، برآورد ساختمانهای نیمهتمام مورد اشاره وزارت راه است و به معنای تصویب وام برای تمام این واحدها نیست.
جمعبندی؛ مالکان خانههای نیمهتمام برای دریافت وام چه کنند؟
بررسی گزارشهای رسمی تا سهشنبه ۱۲ آبان ۱۴۰۵ نشان میدهد طرح تسهیلات ساخت مسکن خودمالکی همچنان یکی از ابزارهای وزارت راه و شهرسازی برای کمک به تکمیل ساختمانهای نیمهتمام است.
سقفهای منطقهای ۳۰۰ تا ۴۵۰ میلیون تومانی در مقررات پیشین این تسهیلات وجود داشته و افزایش مبلغ به ۸۵۰ میلیون تومان نیز در حال پیگیری است.
مهمترین نکته برای متقاضیان این است که افزایش سقف وام به ۸۵۰ میلیون تومان هنوز برای همه پروژههای خودمالک قطعی نشده است.
مالکان میتوانند از طریق سامانه جامع طرحهای حمایتی مسکن به نشانی saman.mrud.ir وضعیت ثبت درخواست را بررسی کنند و پیش از تشکیل پرونده، درباره سقف قابل پرداخت، وثایق، سود و اقساط از بانک عامل استعلام بگیرند.
در نهایت، موفقیت طرح زمانی مشخص میشود که افزایش منابع بانکی به پرداخت واقعی تسهیلات، تکمیل پروژههای متوقفشده و ورود واحدهای مسکونی جدید به چرخه سکونت منجر شود.