تپمپی ۳.۱ میلیارد سهم سامان فروخت؛ سود پمپسازی ایران از کارخانه میآید یا سرمایهگذاری؟
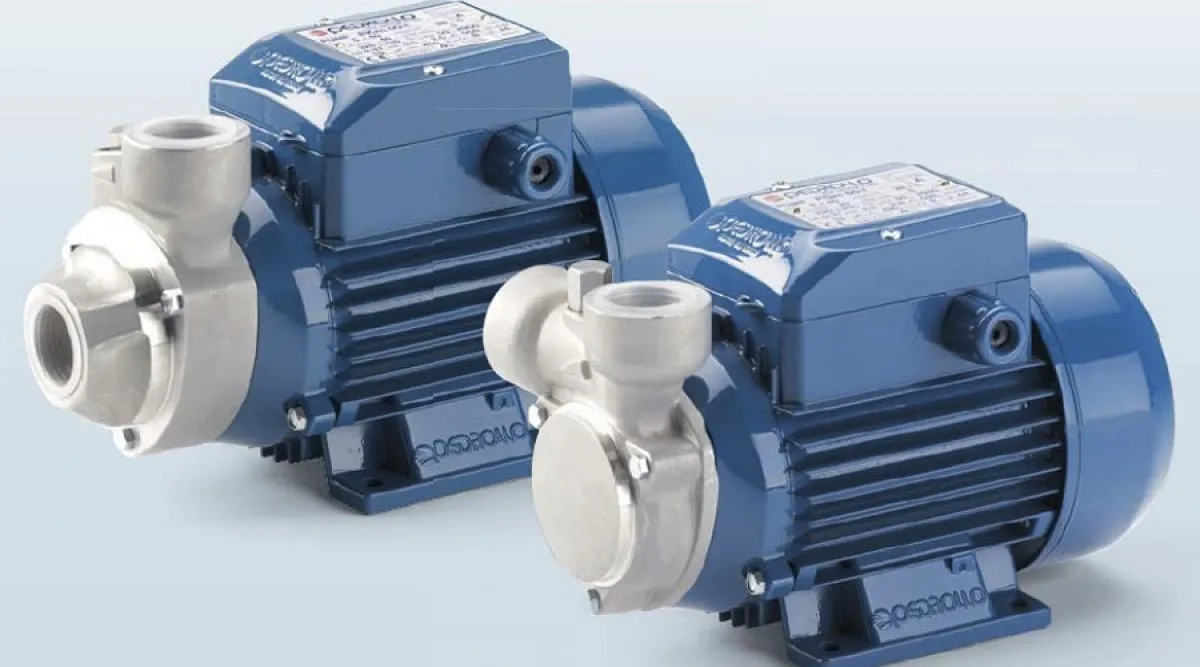
گروه صنایع پمپسازی ایران نامی کاملاً صنعتی دارد، اما صورت مالی یک شرکت مادر الزاماً شبیه صورت مالی کارخانهای نیست که تمام سودش از فروش پمپ به دست آید. شرکت مادر میتواند همزمان سود سهام شرکتهای زیرمجموعه دریافت کند، سرمایهگذاری بورسی داشته باشد، دارایی مالی بفروشد و از محل پرتفوی خود سود یا جریان نقد بسازد. همین موضوع باعث میشود رشد سود «تپمپی» بدون تفکیک عملیات صنعتی و سرمایهگذاریها کامل خوانده نشود. واگذاری ۳.۱ میلیارد سهم بانک سامان درست در آغاز سال مالی جدید اهمیت این تفکیک را بیشتر کرده است؛ زیرا معاملهای با این ابعاد میتواند ترکیب داراییهای شرکت را تغییر دهد، نقدینگی قابل توجهی آزاد کند یا بسته به بهای تمامشده، سود و زیان مهمی بسازد. اما تا زمانی که ارزش معامله و بهای تمامشده اعلام نشود، تعداد ۳.۱ میلیارد سهم به تنهایی هیچ عدد قابل اتکایی درباره سود ایجاد نمیکند.
۳.۱ میلیارد سهم فروخته شد؛ اما بازار هنوز قیمت معامله را نمیداند
اطلاعات منتشرشده نشان میدهد گروه صنایع پمپسازی ایران در اول مهر ۱۴۰۵ تعداد ۳ میلیارد و ۱۰۰ میلیون سهم بانک سامان را به صندوق سرمایهگذاری اختصاصی بازارگردانی تثبیت پاداش منتقل کرده است. منبع داخلی منتشرکننده جزئیات تصریح کرده که مبلغ دقیق معامله، بهای تمامشده سهام و میزان سود یا زیان حاصل از واگذاری در اطلاعات در دسترس اعلام نشده است.
این سه عدد برای تحلیل بسیار مهمتر از تعداد سهام هستند.
فرض کنید سه میلیارد سهم با قیمتی نزدیک به بهای تمامشده فروخته شده باشند؛ در این صورت معامله ممکن است نقد بزرگی آزاد کند اما سود حسابداری محدودی داشته باشد. اگر بهای تمامشده بسیار پایینتر از قیمت فروش باشد، داستان متفاوت خواهد بود و واگذاری میتواند سود قابل توجهی وارد صورت مالی کند.
بدون این اطلاعات، هر رقمی درباره «سود تپمپی از فروش سامان» حدس خواهد بود.
چرا این معامله برای کیفیت سود تپمپی مهم است؟
آخرین گزارشهای سالانه تپمپی از رشد قابل توجه سود خبر میدهند. بورس۲۴ گزارش کرده سود شرکت اصلی در سال مالی منتهی به خرداد ۱۴۰۵ حدود ۸۷ درصد و سود خالص گروه حدود ۵۵ درصد افزایش یافته است. همچنین درآمد عملیاتی شرکت اصلی حدود ۶۷۹ میلیارد تومان گزارش شده است.
همین ترکیب یک سؤال طبیعی ایجاد میکند: محرک اصلی این رشد کدام بخش بوده است؟
اگر سود از رشد فروش، حاشیه بهتر شرکتهای پمپسازی، افزایش سفارشهای صنعتی و سود پایدار شرکتهای زیرمجموعه حاصل شده باشد، کیفیت تکرارشونده بالاتری دارد.
اگر بخش بزرگی از رشد از سود سرمایهگذاریها یا معاملات دارایی آمده باشد، همچنان برای سهامدار ارزشمند است اما ماهیت متفاوتی خواهد داشت؛ زیرا یک سهم بورسی را فقط یک بار میتوان فروخت.
«سود» یک عدد است؛ منبع سود اهمیت بیشتری دارد
دو شرکت ممکن است هر دو ۸۰۰ میلیارد تومان سود بسازند اما ارزش اقتصادی سودشان کاملاً متفاوت باشد.
شرکت نخست ممکن است هر سال از فروش محصول ۸۰۰ میلیارد تومان سود ایجاد کند. شرکت دوم ممکن است کارخانهای با سود کم داشته باشد اما همان سال با فروش یک سرمایهگذاری قدیمی ۸۰۰ میلیارد تومان سود گزارش کند.
صورت سود و زیان در هر دو حالت میتواند عدد جذابی نشان دهد، اما توان تکرار این سود یکسان نیست.
برای تپمپی نیز دقیقاً همین تفکیک اهمیت دارد. نام شرکت نباید باعث شود تمام سود آن خودکار «سود صنعت پمپ» تلقی شود.
شرکت اصلی با گروه یکی نیست
گزارش اخیر خود این تفاوت را نشان میدهد؛ رشد سود شرکت اصلی ۸۷ درصد و رشد سود خالص گروه ۵۵ درصد اعلام شده است.
این دو درصد متفاوت نشان میدهند رفتار مالی شرکت مادر و مجموعه تلفیقی یکسان نیست.
صورت مالی تلفیقی، عملکرد شرکتهای زیرمجموعه صنعتی را نیز وارد گزارش میکند؛ در حالی که شرکت اصلی میتواند درآمدهایی از سود سهام، سرمایهگذاریها یا معاملات مالی داشته باشد.
برای همین سهامدار حرفهای باید حداقل سه لایه را جدا ببیند: عملکرد خود شرکت مادر، سود گروه تلفیقی و جریان سود شرکتهای عملیاتی زیرمجموعه.
فروش سامان میتواند نقدینگی زیادی آزاد کرده باشد؛ مقدار آن هنوز معلوم نیست
اگر ۳.۱ میلیارد سهم یک بانک بورسی فروخته شده باشد، طبیعی است که معامله از منظر نقدینگی نیز برای شرکت اهمیت داشته باشد.
اما تا زمانی که قیمت معامله مشخص نیست نمیتوان حجم نقد آزادشده را محاسبه کرد.
اطلاعیه عمومی فعلی فقط تعداد سهام و خریدار را مشخص کرده و اثر مالی را باز گذاشته است.
از منظر سهامدار، همین نقطه اهمیت زیادی دارد. فروش سرمایهگذاری فقط زمانی کامل تحلیل میشود که بدانیم پول آن قرار است کجا مصرف شود: توسعه شرکتهای زیرمجموعه، تأمین سرمایه در گردش، بازپرداخت بدهی، خرید سرمایهگذاری دیگری یا نگهداری نقد؟
مقصد پول گاهی از خود فروش مهمتر است.
تپمپی همزمان به دنبال تقویت سرمایه در گردش بوده است
در مدارک منتشرشده درباره افزایش سرمایه، پیشنهاد افزایش سرمایه ۵۰ درصدی از محل سود انباشته با اهدافی مانند اصلاح ساختار مالی، حفظ سرمایه در گردش و جلوگیری از خروج نقدینگی مطرح شده است.
افزایش سرمایه از سود انباشته به معنای ورود پول جدید از بیرون شرکت نیست؛ نقد تازهای از سهامدار دریافت نمیشود. اما با انتقال بخشی از سود انباشته به سرمایه، شرکت منابع را در ساختار خود نگه میدارد و از توزیع احتمالی آن جلوگیری میکند.
کنار گذاشتن این موضوع در کنار فروش یک سرمایهگذاری بزرگ میتواند یک سؤال مدیریتی ایجاد کند: تپمپی در سال مالی جدید در حال بازآرایی منابع مالی خود برای چه برنامهای است؟
وجود چنین اقداماتی به خودی خود نشانه مشکل نقدینگی نیست، اما نشان میدهد مدیریت سرمایه در گردش و ساختار مالی در دستور کار شرکت قرار دارد.
فروش دارایی و افزایش سرمایه دو ابزار متفاوتاند
این دو رویداد نباید یکی تلقی شوند.
فروش سهام سامان میتواند واقعاً پول نقد وارد شرکت کند. افزایش سرمایه از سود انباشته عمدتاً یک جابهجایی در حقوق صاحبان سهام است و نقد جدیدی ایجاد نمیکند.
اما هر دو میتوانند به یک هدف بزرگتر خدمت کنند: نگه داشتن و تخصیص منابع برای توسعه کسبوکار.
اگر منابع حاصل از فروش سامان نیز در شرکتهای صنعتی گروه سرمایهگذاری شود، معامله میتواند از یک واگذاری مالی به سوخت توسعه عملیات تبدیل شود.
اگر صرفاً دارایی مالی فروخته شود و پول در فعالیت کمبازده مصرف شود، ارزش اقتصادی معامله متفاوت خواهد بود.
تپمپی باید نشان دهد کارخانههایش چه مقدار سود میسازند
برای تحلیل درست، بهتر است سرمایهگذار از سود شرکت مادر به سمت شرکتهای عملیاتی حرکت کند.
پمپسازی صنعتی کسبوکاری پروژهای و سرمایهبر است. سفارش صنایع نفت، گاز، آب، نیروگاه و سایر پروژههای صنعتی میتواند درآمد و سود شرکتهای زیرمجموعه را جابهجا کند.
اگر رشد سود گروه تلفیقی ۵۵ درصدی عمدتاً حاصل افزایش حاشیه همین فعالیتها باشد، تپمپی یک داستان صنعتی رو به رشد دارد.
اگر رشد شرکت مادر بسیار سریعتر از گروه باشد، سرمایهگذاریها و سایر درآمدهای سطح هلدینگ احتمالاً سهم بیشتری در تفاوت دو نرخ رشد دارند؛ هرچند برای تعیین سهم دقیق هر عامل باید صورت مالی کامل و یادداشت درآمد سرمایهگذاریها بررسی شود.
چرا ۸۷ درصد رشد شرکت اصلی از ۵۵ درصد رشد گروه جلو زده است؟
این اختلاف به خودی خود نه مثبت است و نه منفی، اما ارزش بررسی دارد.
اگر شرکت مادر ۸۷ درصد رشد سود داشته و کل گروه ۵۵ درصد، یک یا چند عامل در سطح شرکت اصلی با سرعت بیشتری از عملیات تلفیقی رشد کردهاند.
آن عامل میتواند سود سهام، سرمایهگذاری، هزینه مالی کمتر یا اقلام دیگری باشد.
بدون جزئیات صورت مالی نمیتوان یکی را قطعی معرفی کرد.
اما همین اختلاف نشان میدهد تحلیل تپمپی فقط با سفارش کارخانهها کامل نمیشود. لایه مالی هلدینگ وزن مهمی در نتیجه نهایی دارد.
معامله سامان در سال مالی جدید اثر میگذارد، نه سال مالی قبل
سال مالی گزارششده تپمپی در ۳۱ خرداد ۱۴۰۵ پایان یافته، در حالی که سهام بانک سامان در اول مهر ۱۴۰۵ واگذار شده است. بنابراین این معامله نمیتواند علت رشد ۸۷ درصدی سود سال مالی قبلی باشد.
این تفکیک زمانی بسیار مهم است.
رشد سود سال گذشته از عوامل دیگری آمده و معامله سامان یک رویداد جدید برای سال مالی منتهی به خرداد ۱۴۰۶ محسوب میشود.
بنابراین اگر فروش سهام سود قابل توجهی ایجاد کرده باشد، اثر آن در گزارشهای سال مالی جاری ظاهر خواهد شد و میتواند ساختار سود دوره جدید را باز هم متفاوت کند.
سال مالی جدید ممکن است از همان ابتدا یک سود غیرتکراری داشته باشد
اگر فروش سامان با سود انجام شده باشد، سال مالی ۱۴۰۶ تپمپی ممکن است از همان فصل نخست یک درآمد مهم از واگذاری سرمایهگذاری داشته باشد.
باز هم تأکید ضروری است که اطلاعات فعلی مقدار این سود را نشان نمیدهند و ممکن است معامله حتی اثر سودی محدودی داشته باشد.
اما سرمایهگذار باید از همین حالا آماده یک تفکیک باشد: هنگام انتشار گزارشهای جدید، سود عملیاتی شرکتهای پمپسازی را جدا از سود فروش سرمایهگذاریها بررسی کند.
در غیر این صورت ممکن است یک جهش موقت سود به عنوان رشد پایدار کسبوکار برداشت شود.
فروش سرمایهگذاری الزاماً اتفاق منفی نیست
گاهی نگاه بازار به فروش دارایی بیش از حد منفی است؛ انگار شرکت فقط زمانی سهم دیگری را میفروشد که گرفتار مشکل باشد.
چنین تعبیری درست نیست.
هلدینگها اساساً برای مدیریت پرتفوی ایجاد میشوند. ممکن است یک سرمایهگذاری به قیمت مناسبی رسیده باشد و مدیریت تصمیم بگیرد آن را بفروشد و منابع را به فعالیتی با بازده بالاتر منتقل کند.
معیار موفقیت فروش سامان این نیست که «چرا فروختند؟»؛ معیار بهتر این است که با چه بازدهی فروختند و پول آن را کجا میبرند؟
اگر پول به صنعت برگردد، فروش سامان میتواند مثبت باشد
فرض کنیم تپمپی سرمایهگذاری بانکی را نقد کند و منابع حاصل را در توسعه شرکتهای پمپسازی، سرمایه در گردش پروژهها، خرید تجهیزات یا کاهش بدهیهای گرانقیمت قرار دهد.
در این حالت یک دارایی مالی به دارایی مولد صنعتی یا صرفهجویی مالی تبدیل میشود.
اگر بازده پروژه جدید از بازده نگهداری سهام بانک سامان بالاتر باشد، تخصیص سرمایه میتواند به نفع سهامدار باشد.
اما برای چنین تحلیل مثبتی باید برنامه مصرف وجه مشخص شود.
فروش بدون توضیح مقصد منابع، فقط نیمی از داستان است.
اگر پول در هلدینگ بماند، هزینه فرصت ایجاد میشود
سناریوی مقابل نیز وجود دارد.
اگر دارایی سودآور فروخته شود اما وجوه برای مدت طولانی به صورت نقد یا سرمایهگذاری کمبازده باقی بمانند، شرکت بخشی از بازده قبلی را از دست میدهد.
بنابراین بازار باید بعد از فروش سامان، تغییر ترکیب داراییهای تپمپی را در گزارشهای بعدی دنبال کند.
کاهش یک سرمایهگذاری باید با افزایش یک دارایی دیگر، کاهش بدهی یا افزایش نقد توضیح داده شود.
توقف نماد این سؤالها را حساستر کرده است
اگر فروش سامان به تنهایی اتفاق افتاده بود، بازار احتمالاً صرفاً منتظر افشای اثر مالی میماند.
اما اندکی بعد نماد معاملاتی تپمپی برای بررسی وضعیت شفافیت اطلاعاتی تا حداکثر ۲۱ مهر تعلیق شده است. منبع داخلی صدای بورس میگوید این توقف براساس مقررات معاملاتی و با هدف بررسی وضعیت شفافیت اطلاعاتی انجام شده است.
همچنین بازنشر اطلاعیه عملیات بازار از ادامه توقف به دلیل «عدم رعایت ضوابط افشای اطلاعات با اهمیت» خبر داده است.
این همزمانی طبیعی است که حساسیت بازار را نسبت به جزئیات معامله اخیر افزایش دهد.
اما همچنان سند عمومی در دسترس، فروش سهام سامان را به صورت قطعی «علت تعلیق» معرفی نمیکند و نباید چنین رابطهای را بدون اطلاعیه صریح ساخت.
شفافیت درباره فروش سامان چه چیزی را حل میکند؟
چهار عدد تقریباً تمام ابهام اقتصادی معامله را از بین میبرند:
قیمت فروش هر سهم، مبلغ کل معامله، بهای تمامشده سرمایهگذاری و سود یا زیان حاصل از واگذاری.
بعد از آن یک سؤال مدیریتی باقی میماند: منابع حاصل از فروش برای چه هدفی مصرف میشوند؟
اگر این پنج مورد منتشر شوند، سهامدار میتواند درباره کیفیت تصمیم سرمایهگذاری قضاوت کند.
بدون آنها، ۳.۱ میلیارد سهم فقط عدد بزرگی است.
سرمایهگذار نباید ارزش شرکت صنعتی را فقط با EPS بسنجد
EPS در هلدینگهایی مانند تپمپی میتواند تحت تأثیر واگذاریها و درآمدهای سرمایهگذاری نوسان کند.
برای همین چند شاخص باید همزمان بررسی شوند: سود شرکتهای عملیاتی، سود تلفیقی، سود سهام دریافتی، سود فروش سرمایهگذاری، ارزش پرتفوی و جریان نقد شرکت مادر.
اگر همه اینها در مسیر مثبت باشند، رشد EPS کیفیت بیشتری دارد.
اگر EPS فقط با یک معامله بزرگ بالا برود ولی سود صنعتی ثابت یا نزولی باشد، تحلیل متفاوت خواهد بود.
تپمپی در سال گذشته از نظر سود ضعیف نبوده است
آخرین شفافسازی منتشرشده از رشد ۵۵ درصدی سود خالص گروه و ۸۷ درصدی سود شرکت اصلی خبر میدهد.
پس این گزارش درباره شرکتی نیست که برای فرار از زیان مجبور به فروش دارایی شده باشد؛ دستکم دادههای سال مالی گذشته چنین تصویری ارائه نمیکنند.
برعکس، سؤال دقیقتر این است که شرکتی با رشد بالای سود چرا اکنون یک بلوک بزرگ سرمایهگذاری را فروخته و قرار است منابع حاصل را در چه مسیری به کار گیرد.
این زاویه برای سهامدار بسیار مفیدتر از برچسب زدن عجولانه «فروش دارایی برای تأمین نقد» است.
افزایش سرمایه ۵۰ درصدی یک سرنخ از اولویت مدیریت است
در مدارک افزایش سرمایه، «اصلاح ساختار مالی، حفظ سرمایه در گردش و جلوگیری از خروج نقدینگی» به عنوان اهداف پیشنهاد افزایش سرمایه ۵۰ درصدی از محل سود انباشته ذکر شده است.
این عبارتها نشان میدهند مدیریت حداقل در برنامه مالی خود بر نگه داشتن منابع در شرکت تأکید دارد.
اگر واگذاری سامان نیز بخشی از همان سیاست تقویت منابع باشد، انتظار میرود شرکت در گزارشهای بعدی مشخص کند چه پروژهها یا شرکتهایی قرار است از این منابع استفاده کنند.
فروش دارایی و نگه داشتن سود در شرکت زمانی ارزشآفرین است که بازده سرمایهگذاری جدید قابل دفاع باشد.
سرمایه در گردش در صنعت پمپ موضوع کوچکی نیست
پروژههای صنعتی معمولاً دوره دریافت وجه کوتاهی ندارند. شرکت ممکن است ابتدا مواد اولیه تهیه کند، تجهیزات بسازد، محصول را تست کند و پس از تحویل یا تأیید کارفرما بخشی از مطالبات را دریافت کند.
در چنین ساختاری رشد سفارشها میتواند همزمان با رشد سود، نیاز به سرمایه در گردش را نیز افزایش دهد.
اگر شرکتهای گروه پمپسازی در حال توسعه سفارشهای صنعتی باشند، تأمین منابع بیشتر میتواند منطقی باشد.
اما برای اتصال فروش سهام سامان به همین نیاز باید توضیح رسمی وجود داشته باشد؛ اطلاعات فعلی چنین ارتباطی را ثابت نمیکنند.
اینجا جریان نقد از سود مهمتر میشود
فروش یک سرمایهگذاری میتواند سود حسابداری بسازد و همزمان نقد نیز آزاد کند. این تفاوت آن با بسیاری از سودهای غیرنقدی است.
اگر تپمپی از معامله سامان نقد بزرگی دریافت کرده باشد، صورت جریان وجوه نقد سال مالی جاری باید اثر آن را نشان دهد.
سهامدار باید ببیند این جریان نقد بعداً کجا میرود: خرید دارایی ثابت، افزایش سرمایهگذاری در شرکتهای زیرمجموعه، تسویه بدهی یا افزایش موجودی نقد.
همین مسیر مصرف پول میتواند درباره کیفیت تصمیم مدیریت اطلاعات بیشتری از خود سود معامله بدهد.
بازگشایی نماد تازه آغاز تحلیل معامله خواهد بود
اگر تپمپی توضیحات مورد نظر بورس را ارائه کند و نماد بازگشایی شود، پایان تعلیق به معنی پایان پرسش اقتصادی نیست.
بازار بعد از بازگشایی باید اثر هر اطلاعات تازه را روی سود، دارایی و جریان نقد شرکت محاسبه کند.
اگر مشخص شود معامله سامان سود بزرگی ساخته، باید آن را به عنوان درآمد غیرتکرارشونده از عملیات صنعتی جدا کرد.
اگر اثر سود محدود و اثر نقدینگی بزرگ باشد، مسئله مصرف منابع مهمتر خواهد شد.
اگر اطلاعات دیگری علت اصلی تعلیق بوده باشد، پرونده سامان مسیر تحلیلی مستقل خود را خواهد داشت.
تپمپی پمپ میفروشد یا سرمایهگذاری؟
پاسخ ساده این است: گروه هر دو کار را انجام میدهد؛ اما برای ارزشگذاری سهم باید دانست سهم هرکدام در سود چقدر است.
شرکت اصلی در سال مالی گذشته ۶۷۹ میلیارد تومان درآمد عملیاتی ثبت کرده و گزارشهای تازه از رشد ۸۷ درصدی سود شرکت اصلی و ۵۵ درصدی سود خالص گروه خبر میدهند.
در سال مالی جدید نیز تپمپی درست در نخستین ماهها ۳.۱ میلیارد سهم بانک سامان را واگذار کرده؛ معاملهای که هنوز مبلغ، بهای تمامشده و سود یا زیان آن در اطلاعات عمومی بررسیشده روشن نیست.
همزمان شرکت برنامه افزایش سرمایه ۵۰ درصدی از سود انباشته را با محورهایی مانند حفظ سرمایه در گردش و اصلاح ساختار مالی دنبال کرده و نماد نیز برای بررسی شفافیت اطلاعاتی متوقف شده است.
این مجموعه اتفاقات یک سؤال بسیار مشخص برای سهامدار ایجاد میکند: تپمپی پس از نقد کردن یکی از بزرگترین سرمایهگذاریهای بورسی خود، قرار است پول را به کدام بخش ببرد و بازده آن بخش از نگهداری سهام سامان بیشتر خواهد بود یا نه؟
اگر منابع حاصل از واگذاری وارد شرکتهای پمپسازی شود، سفارش صنعتی بیشتری ایجاد کند و سود تکرارشونده گروه را بالا ببرد، فروش سامان میتواند یک بازتخصیص سرمایه منطقی باشد.
اگر در مقابل رشد سود سال جاری عمدتاً از خودِ فروش دارایی مالی ساخته شود، عدد EPS ممکن است جذاب شود اما سهامدار باید بداند بخشی از آن فقط یک بار قابل تکرار است.
بنابراین گزارش بعدی تپمپی باید فراتر از رفع توقف نماد باشد. بازار نیاز دارد بداند ۳.۱ میلیارد سهم سامان با چه مبلغی فروخته شده، چه میزان سود یا زیان ایجاد کرده، چند هزار میلیارد ریال نقد آزاد شده و این منابع قرار است چگونه به بازده پایدارتر برای گروه صنایع پمپسازی ایران تبدیل شوند.
این پاسخ تعیین میکند داستان سال مالی جدید «تپمپی» بیشتر درباره رشد صنعت پمپ خواهد بود یا تغییر پرتفوی سرمایهگذاری یک هلدینگ صنعتی.