هشدار عضو شورای عالی بورس درباره آینده اقتصاد ایران؛ بازار سرمایه به خزانه دولت تبدیل شده است!
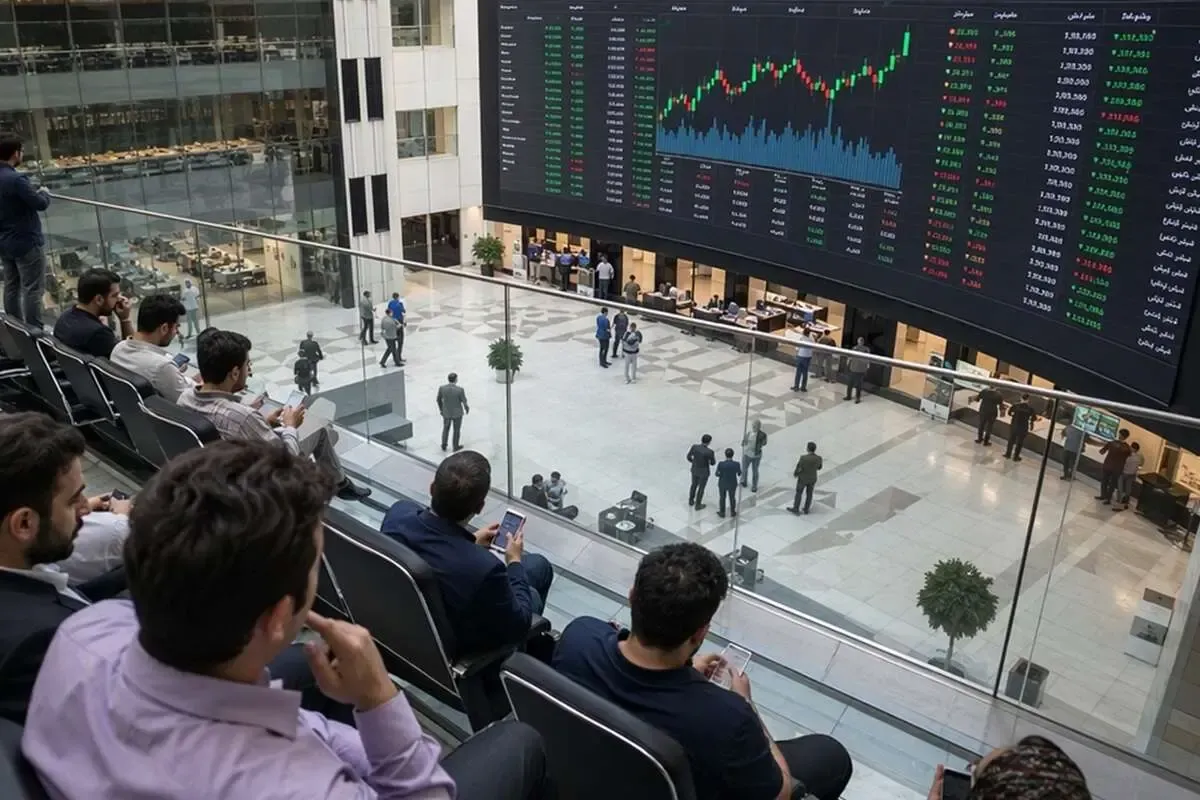
بازار سرمایه ایران در سال ۱۴۰۵ با پرسشی اساسی روبهروست: آیا بورس میتواند به یکی از منابع اصلی تأمین مالی تولید تبدیل شود یا همچنان بخش بزرگی از ظرفیت آن در اختیار تأمین مالی دولت باقی خواهد ماند؟
احسان دشتیانه، عضو شورای عالی بورس، روز سهشنبه ۱۲ آبان ۱۴۰۵ در همایش «اقتصاد ایران در سال ۱۴۰۵» که در کتابخانه ملی ایران برگزار شد، از وضعیت کنونی تأمین مالی کشور انتقاد کرد.
به اعتقاد او، نظام مالی ایران بیش از اندازه به شبکه بانکی وابسته است و بازار سرمایه باوجود توسعه ابزارهای مالی، هنوز نتوانسته جایگاه متناسبی در تأمین منابع موردنیاز شرکتها و پروژههای بزرگ پیدا کند.
دشتیانه تأکید کرد که بازار سرمایه باید تأمینکننده منابع بلندمدت بنگاهها باشد و بانکها نیز عمدتاً بر سرمایه در گردش و نیازهای کوتاهمدت تمرکز کنند.
اهمیت این انتقاد زمانی روشنتر میشود که آمار رسمی سازمان بورس را بررسی کنیم.
بر اساس گزارش مدیریت پژوهش سازمان بورس، در سال ۱۴۰۴ حدود ۱۷۴۶ هزار میلیارد تومان منابع از طریق بازار سرمایه تأمین و تجهیز شد که بیش از ۹۷۳ همت آن به روشهای مبتنی بر بدهی اختصاص داشت.
این ارقام نشان میدهد ابزارهای بدهی سهم قابلتوجهی از فعالیت تأمین مالی بازار سرمایه را تشکیل میدهند؛ هرچند برای تعیین سهم واقعی تولید، باید منابع دولتی و غیردولتی از یکدیگر تفکیک شوند.
سهم بازار سرمایه از تأمین مالی اقتصاد چقدر است؟
یکی از مهمترین بخشهای سخنان دشتیانه به فاصله میان جایگاه فعلی بازار سرمایه و هدفگذاری ۵۰ درصدی اختصاص داشت.
او اعلام کرد سهم بازار سرمایه از تأمین مالی اقتصاد همچنان کمتر از ۱۰ درصد است و حرکت این سهم از حدود ۹.۴ به ۹.۷ درصد نیز تا حد زیادی تحت تأثیر تأمین مالی دولت بوده است.
با این حال، در تفسیر این آمار باید به شیوه محاسبه توجه کرد.
برای نمونه، گزارش سازمان بورس نشان میدهد در پنج ماه نخست سال ۱۴۰۵ حدود ۶۳۲ همت منابع از طریق بازار سرمایه تأمین و تجهیز شده است. در مقابل، بانک مرکزی میزان تسهیلات پرداختی بانکها را در همین دوره ۵۵۱۸ همت اعلام کرده است.
مقایسه حجم تأمین مالی و تسهیلات پرداختی در پنج ماه نخست ۱۴۰۵
تسهیلات پرداختی بانکها
۵٬۵۱۸
همتتأمین و تجهیز منابع بازار سرمایه
۶۳۲
همتنکته آماری مهم: رقم ۵۱۸ همت که در متن اولیه برای تسهیلات بانکی پنجماهه آمده، با آمار بانک مرکزی مطابقت ندارد. رقم صحیح تسهیلات پرداختی در این دوره ۵۵۱۸ همت است.
همچنین مجید عشقی، رئیس سابق سازمان بورس، پیشتر تأکید کرده بود که مقایسه بانک و بازار سرمایه باید براساس منابع جدید تأمینشده انجام شود؛ زیرا بخش قابلتوجهی از تسهیلات بانکی ممکن است تمدید یا تجدید شود.
بنابراین مسئله اصلی، تنها افزایش سهم آماری بورس نیست؛ بلکه افزایش منابع تازهای است که واقعاً در اختیار طرحهای توسعهای قرار میگیرد.
۸۰ درصد بازار اوراق بدهی در اختیار دولت؛ تولید چه سهمی دارد؟
یکی از مهمترین انتقادات دشتیانه به سهم بالای دولت از بازار اوراق بدهی مربوط میشود.
او اعلام کرد حدود ۸۰ درصد مانده بازار بدهی به اوراق دولتی اختصاص یافته و حجم این اوراق به حدود ۱۸۷۴ همت رسیده است.
بررسی آمار سازمان بورس نیز اصل غلبه دولت بر این بازار را تأیید میکند. طبق گزارش منتشرشده برای پنج ماه نخست ۱۴۰۵، سهم دولت از انتشار اوراق بدهی ۸۳.۸ درصد و سهم بخش غیردولتی ۱۳.۶ درصد بوده است.
با این حال، انتشار اوراق دولتی بهخودیخود یک مشکل اقتصادی نیست. اوراق بدهی میتواند ابزاری برای تأمین مالی شفاف بودجه، مدیریت سررسید بدهیها و ایجاد نرخ بازده مرجع در بازار باشد.
مسئله زمانی ایجاد میشود که حجم بالای انتشار اوراق دولتی، ظرفیت جذب منابع توسط شرکتهای خصوصی را محدود کند یا هزینه تأمین مالی آنها را افزایش دهد.
از سوی دیگر، بخش قابلتوجهی از اوراق جدید ممکن است برای بازپرداخت تعهدات پیشین منتشر شود. بنابراین افزایش حجم انتشار اوراق الزاماً به معنای ورود همان میزان منابع تازه به پروژههای اقتصادی نیست.
نرخ بهره واقعی منفی؛ عامل بحران تأمین مالی بانکها؟
دشتیانه نرخ بهره واقعی منفی را یکی از مهمترین مشکلات نظام بانکی دانست.
براساس گزارش رسمی مرکز آمار، تورم نقطهبهنقطه مهرماه ۱۴۰۵ به ۸۸.۷ درصد و تورم سالانه به ۷۶.۸ درصد رسیده است.
در مقابل، نرخ سود بازار بینبانکی در هفته منتهی به هفتم آبان روی سطح ۲۴ درصد قرار داشته است.
این فاصله نشان میدهد بازده واقعی بسیاری از داراییهای ریالی با نرخهای سود ثابت، در محیط تورمی کنونی تحت فشار است.
البته برای محاسبه دقیق نرخ بهره واقعی باید نرخ سود و تورم موردانتظار را در افق زمانی یکسان مقایسه کرد. به همین دلیل، تفاضل ساده تورم نقطهبهنقطه و نرخ سود بینبانکی، معیار دقیقی برای محاسبه بازده واقعی نیست.
دشتیانه معتقد است نرخهای واقعی منفی میتوانند به افزایش تقاضا برای تسهیلات ارزان و سهمیهبندی اعتبارات منجر شوند.
با این حال، اصلاح نرخ بهره نیز بدون هزینه نیست؛ زیرا افزایش شدید نرخهای اسمی میتواند بار مالی بنگاههای بدهکار را بالا ببرد. ازاینرو، مهار تورم، سلامت ترازنامه بانکها و اصلاح نرخهای سود باید هماهنگ دنبال شوند.
هشدار درباره بانک آینده؛ زیان بانکهای ناتراز از جیب چه کسانی پرداخت میشود؟
موضوع بانک آینده یکی دیگر از محورهای مهم سخنان عضو شورای عالی بورس بود.
دشتیانه هشدار داد اگر زیان بانکهای ناتراز از طریق خلق پول یا منابع عمومی جبران شود، آثار تورمی احتمالی آن میتواند به جامعه منتقل شود.
براساس توضیحات سخنگوی قوه قضائیه در سوم آبان ۱۴۰۵، فرآیند گزیر بانک آینده شامل انتقال سپردهها و بخشی از تعهدات به بانک ملی، استفاده از منابع صندوق ضمانت سپردهها و ارزشگذاری داراییها بوده است.
البته استفاده از سازوکار گزیر الزاماً به معنای جبران تمام زیان بانک از طریق خلق پول نیست و آثار نهایی آن به نحوه تسویه تعهدات و بازیابی داراییها بستگی دارد.
نگرانی اصلی دشتیانه به مسئله «مخاطره اخلاقی» مربوط میشود؛ یعنی شرایطی که مدیران یا سهامداران یک بانک، با تصور حمایت نهایی دولت، انگیزه کافی برای کنترل ریسک نداشته باشند.
بورس کالا و بورس انرژی؛ راه تازه تأمین مالی صنایع بزرگ
عضو شورای عالی بورس در بخش دیگری از سخنان خود، از ظرفیتهای مغفول بورس کالا و بورس انرژی برای تأمین مالی صنایع کشور سخن گفت.
به اعتقاد او، ایران برای توسعه و حتی حفظ ظرفیت تولید در صنایع مس، نفت، گاز و فولاد به سرمایهگذاری گسترده نیاز دارد.
دشتیانه برآورد کرد افزایش تولید سالانه مس از حدود ۳۰۰ هزار تن به یک میلیون تن، نیازمند سرمایهگذاری نزدیک به ۱۵ میلیارد دلار است. این ارقام برآوردهای مطرحشده توسط او هستند و تحقق آنها به شرایط فنی، اقتصادی و تأمین زیرساخت وابسته خواهد بود.
یکی از ابزارهای مورد تأکید وی، اوراق سلف موازی استاندارد است.
در این شیوه، تولیدکننده میتواند با فروش تعهدی مقدار مشخصی از محصول آینده، منابع مالی موردنیاز خود را زودتر تأمین کند.
این ابزار بهویژه برای بنگاههایی اهمیت دارد که محصول قابل معامله و ظرفیت تولید قابل اتکا دارند.
همچنین تأمین مالی جمعی و صندوقهای پروژه میتوانند مسیر مشارکت سرمایهگذاران در طرحهای تولیدی را گسترش دهند.
براساس گزارشهای بازار سرمایه، تا نیمه نخست ۱۴۰۵ نزدیک به ۵۶ همت منابع از طریق سکوهای تأمین مالی جمعی برای هزاران طرح تجهیز شده است.
پنج شرط اصلاح بازار سرمایه ایران از نگاه دشتیانه
دشتیانه برای افزایش سهم بورس در تأمین مالی اقتصاد، پنج محور اصلاحی را ضروری دانست:
-
اصلاح نرخ بهره واقعی: کاهش شکاف میان نرخهای سود، تورم و بازده موردانتظار سرمایهگذاران.
-
ثبات مقررات اقتصادی: جلوگیری از تغییرات غیرقابلپیشبینی در نرخ خوراک، قیمت محصولات و ضوابط فعالیت شرکتها.
-
کاهش تصدیگری دولت: حرکت دولت از مدیریت مستقیم بنگاهها به سمت سیاستگذاری و نظارت.
-
افزایش نقدشوندگی بازار: تقویت امکان ورود و خروج سرمایهگذاران و کاهش محدودیتهای معاملاتی غیرضروری.
-
بهبود حاکمیت شرکتی: افزایش پاسخگویی مدیران شرکتها و حمایت از حقوق سهامداران.
وجه مشترک این پیشنهادها، افزایش قابلیت پیشبینی اقتصاد و کاهش ریسک سرمایهگذاری بلندمدت است.
در واقع، بدون ثبات مقررات و اطمینان سرمایهگذاران از حفظ حقوق مالکیت، توسعه ابزارهای جدید مالی نیز ممکن است به جذب منابع کافی منجر نشود.
برنامه جدید دولت برای تسهیل تأمین مالی از بورس چیست؟
در کنار انتقادهای مطرحشده، دولت نیز برنامههایی برای اصلاح فرآیند تأمین مالی بنگاهها اعلام کرده است.
سیدعلی مدنیزاده، وزیر اقتصاد، روز هشتم آبان خبر داد که سازمان بورس موظف شده تا پایان آبان، برنامهای برای کاهش زمان انتشار برخی ابزارهای مالی ارائه کند.
به گفته او، هدف این است که فرآیند دسترسی شرکتها به منابع مالی از طریق بازار سرمایه سریعتر و سادهتر شود.
این برنامه در صورت اجرا میتواند بخشی از هزینههای اداری تأمین مالی را کاهش دهد.
با این حال، ساده شدن فرآیند انتشار اوراق تنها یکی از شروط موفقیت است. شرکتها باید از سودآوری مناسب، اعتبار مالی کافی و امکان بازپرداخت تعهدات نیز برخوردار باشند تا سرمایهگذاران برای خرید اوراق آنها انگیزه داشته باشند.
آیا بورس میتواند سهم خود را به ۵۰ درصد برساند؟
هدفگذاری برای افزایش سهم بازار سرمایه از تأمین مالی اقتصاد، بدون تردید نیازمند تغییرات ساختاری است.
دشتیانه هشدار داده که با سرعت فعلی، رسیدن به سهم ۵۰ درصدی ممکن است حدود ۶۰ سال زمان ببرد.
این عدد را باید یک برآورد هشداردهنده درباره کندی پیشرفت دانست، نه پیشبینی قطعی آینده اقتصاد.
همچنین سهم ۵۰ درصدی لزوماً بهترین ترکیب برای همه اقتصادها نیست. ساختار صنعتی، اندازه بنگاهها، عمق بازار بدهی و قدرت شبکه بانکی در تعیین نسبت مناسب تأمین مالی نقش دارند.
برای ایران، مسئله مهمتر میتواند افزایش سهم واقعی بخش خصوصی از منابع تازه و توسعه تأمین مالی پروژههای بلندمدت باشد.
جمعبندی؛ بورس ایران چگونه میتواند به موتور تولید تبدیل شود؟
اظهارات احسان دشتیانه در همایش اقتصاد ایران در سال ۱۴۰۵، تصویری از چالشهای ساختاری نظام تأمین مالی کشور ارائه میدهد.
بررسی دادههای رسمی نیز نشان میدهد شبکه بانکی همچنان نقش غالب را در پرداخت تسهیلات دارد و دولت سهم بالایی از بازار اوراق بدهی را به خود اختصاص داده است.
در مقابل، بنگاههای تولیدی برای توسعه ظرفیت، نوسازی تجهیزات و اجرای پروژههای بزرگ به منابع مالی بلندمدت و قابل پیشبینی نیاز دارند.
پیام اصلی این هشدار روشن است: افزایش شاخص بورس یا رشد ارزش معاملات، بهتنهایی به معنای موفقیت بازار سرمایه در تأمین مالی تولید نیست.
برای تبدیل بورس به ستون دوم تأمین مالی اقتصاد، باید سهم منابع تازه اختصاصیافته به بنگاهها افزایش یابد، مقررات باثباتتر شوند و اعتماد سرمایهگذاران تقویت شود.
در نهایت، موفقیت اصلاحات بازار سرمایه زمانی قابل سنجش خواهد بود که شرکتهای بیشتری بتوانند بهجای وابستگی کامل به تسهیلات بانکی، منابع موردنیاز طرحهای تولیدی خود را با هزینه قابلقبول از بازار تأمین کنند.