لیزینگ لاماری نئو در یک ماه ۸۱۹ میلیون تومان سنگینتر شد؛ خریدار پنجساله ۷.۳ میلیارد میپردازد
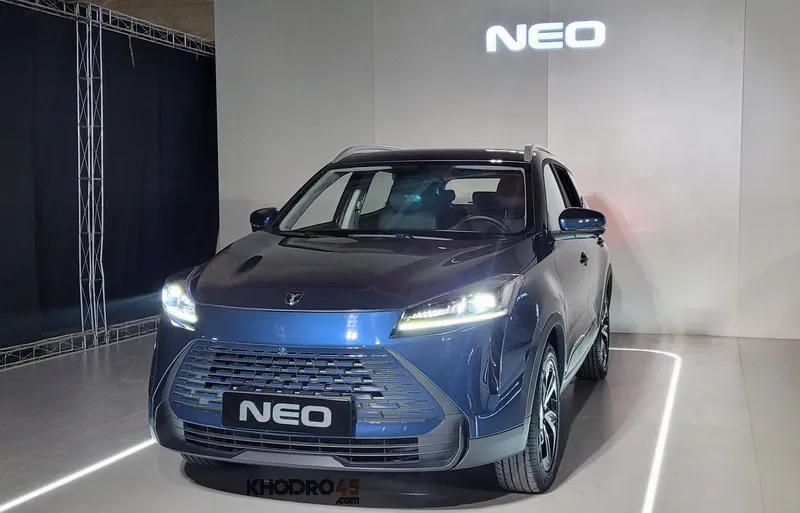
شرایط تازه فروش لیزینگی لاماری نئو نشان میدهد هزینه تأمین مالی این خودرو در فاصلهای کوتاه به شکل محسوسی افزایش یافته است؛ در طرح مهرماه، خریدار دوره ۶۰ ماهه باید ۲ میلیارد و ۹۴۰ میلیون تومان پیشپرداخت و سپس ۶۰ قسط ۷۲ میلیون و ۸۰۰ هزار تومانی پرداخت کند که مجموع اسمی پرداختها را به حدود ۷ میلیارد و ۳۰۸ میلیون تومان میرساند. این رقم در طرح مشابه شهریور حدود ۶ میلیارد و ۴۸۹ میلیون تومان بود؛ یعنی شرایط جدید در کمتر از دو ماه حدود ۸۱۹ میلیون تومان بر مجموع پرداخت اسمی خریدار افزوده است. همزمان موعد تحویل خودرو نیز از ۳۰ روز کاری به ۶۰ روز کاری افزایش یافته و متقاضی تازه، نهتنها باید نقدینگی اولیه بیشتری فراهم کند بلکه برای استفاده از همان خودرو نیز زمان بیشتری منتظر بماند.
افزایش هزینه تأمین مالی در فاصلهای کوتاه
در طرح شهریور، پیشپرداخت دوره ۶۰ ماهه حدود ۲ میلیارد و ۵۳۵ میلیون تومان بود و اقساط ماهانه ۶۵ میلیون و ۹۰۰ هزار تومان تعیین شده بود. در شرایط جدید، پیشپرداخت به ۲ میلیارد و ۹۴۰ میلیون تومان و قسط ماهانه به ۷۲ میلیون و ۸۰۰ هزار تومان رسیده است.
بر این اساس فقط پیشپرداخت بیش از ۴۰۰ میلیون تومان افزایش یافته و مجموع افزایش اقساط طی ۶۰ ماه نیز حدود ۴۱۴ میلیون تومان است. مجموع این دو تغییر، تفاوتی نزدیک به ۸۱۹ میلیون تومان میان دو طرح ایجاد میکند.
در دوره ۳۶ ماهه نیز روند مشابهی دیده میشود. مجموع پرداخت خریدار از حدود ۵ میلیارد و ۶۳۸ میلیون تومان در شهریور به نزدیک ۶ میلیارد و ۳۷۱ میلیون تومان در مهر رسیده و حدود ۷۳۳ میلیون تومان افزایش یافته است.
آنچه در این ارقام اهمیت دارد، سرعت تغییر شرایط است. افزایش هزینه لیزینگ در بازهای نزدیک به یک ماه نشان میدهد قیمت استفاده از منابع مالی برای خرید این خودرو بهسرعت بالا رفته و بار بیشتری به خریدار منتقل شده است.
فاصله ۳ میلیارد تومانی با خرید نقدی
قیمت نقدی اعلامشده برای لاماری نئو حدود ۴ میلیارد و ۳۲۹ میلیون تومان است. در مقابل، مجموع اسمی پرداخت خریدار در دوره پنجساله به حدود ۷ میلیارد و ۳۰۸ میلیون تومان میرسد.
اختلاف این دو رقم حدود ۲ میلیارد و ۹۷۹ میلیون تومان است.
اما این اختلاف را نباید معادل «سود ۶۹ درصدی» لیزینگ دانست. بخش عمده پرداخت اقساطی طی پنج سال انجام میشود و برای محاسبه نرخ واقعی تأمین مالی باید زمان دقیق هر پرداخت، ارزش زمانی پول و سایر هزینههای احتمالی قرارداد وارد محاسبات شود.
با این حال از منظر تصمیمگیری مصرفکننده، عدد ۷.۳ میلیارد تومان اهمیت زیادی دارد. خریداری که امروز امکان پرداخت ۴.۳ میلیارد تومان نقدی ندارد، در مقابل دسترسی به اعتبار پنجساله باید مجموع اسمی نزدیک به سه میلیارد تومان بیشتر بپردازد.
نرخ واقعی تأمین مالی چقدر است؟
یکی از خلأهای مهم در شرایط فروش، نبود یک نرخ مؤثر ساده و قابل مقایسه برای خریدار است.
در قراردادهای لیزینگ صرف اعلام مبلغ پیشپرداخت و تعداد اقساط برای درک هزینه واقعی تأمین مالی کافی نیست. خریدار باید بداند با توجه به زمانبندی پرداختها، نرخ مؤثر سالانه قرارداد چقدر است و آیا هزینه دیگری مانند کارمزد، بیمه اعتباری یا مخارج جانبی نیز وجود دارد یا خیر.
اگر نرخ مؤثر تأمین مالی بهطور شفاف اعلام شود، متقاضی میتواند طرح لیزینگ را با تسهیلات بانکی یا روشهای دیگر خرید مقایسه کند.
در غیاب این عدد، مصرفکننده معمولاً فقط مجموع اقساط را با قیمت نقدی مقایسه میکند؛ مقایسهای که برای درک کلی هزینه مفید است اما نرخ واقعی تأمین مالی را نشان نمیدهد.
فشار دوگانه بر نقدینگی خریدار
افزایش پیشپرداخت یکی از مهمترین بخشهای شرایط جدید است. در طرح پنجساله شهریور، متقاضی باید حدود ۲.۵۳۵ میلیارد تومان در ابتدا پرداخت میکرد اما این رقم اکنون به ۲.۹۴ میلیارد تومان رسیده است.
یعنی حتی پیش از شروع اقساط، مشتری باید بیش از ۴۰۰ میلیون تومان نقدینگی بیشتری تأمین کند.
این افزایش با فلسفه اصلی خرید لیزینگی نیز قابل بررسی است. مشتری معمولاً به دلیل نداشتن توان پرداخت کامل نقدی به سمت لیزینگ میرود. هرچه سهم پیشپرداخت بالاتر رود، دامنه مشتریانی که امکان ورود به قرارداد دارند محدودتر میشود.
با قیمت نقدی ۴.۳۲۹ میلیارد تومان، پیشپرداخت ۲.۹۴ میلیارد تومانی معادل بخش قابل توجهی از قیمت خودرو است و خریدار باید در همان ابتدا قسمت بزرگی از ارزش خودرو را تأمین کند.
اقساطی که هر ماه سنگینتر شدهاند
افزایش پیشپرداخت با رشد اقساط همزمان شده است.
در دوره ۳۶ ماهه، قسط ماهانه از ۸۴ میلیون و ۷۰۰ هزار تومان به ۹۵ میلیون و ۳۰۰ هزار تومان رسیده است؛ یعنی بیش از ۱۰ میلیون تومان افزایش در هر ماه.
در دوره ۶۰ ماهه نیز قسط ماهانه از ۶۵ میلیون و ۹۰۰ هزار تومان به ۷۲ میلیون و ۸۰۰ هزار تومان افزایش یافته است.
برای خانواری که قرار است طی سه یا پنج سال این مبلغ را ماهانه پرداخت کند، تغییر چند میلیون تومانی در هر قسط میتواند اثر قابل توجهی بر بودجه ماهانه داشته باشد.
بهویژه آنکه پیشپرداخت نیز همزمان افزایش یافته و به این ترتیب فشار مالی فقط به دوره اقساط منتقل نشده است.
چرا موعد تحویل دو برابر شده است؟
وجه دیگر بخشنامه جدید، افزایش زمان تحویل از ۳۰ روز کاری به ۶۰ روز کاری پس از تأیید تسهیلات است.
این تغییر از منظر اقتصادی نیز مهم است، زیرا مشتری بخش قابل توجهی از وجه خودرو را پرداخت میکند اما مدت بیشتری منتظر دریافت دارایی میماند.
در دوره انتظار، سرمایه اولیه مشتری در اختیار فرآیند فروش قرار گرفته اما امکان استفاده از خودرو برای او وجود ندارد.
هرچند برای تأخیر پس از موعد مقرر جریمه ماهانه ۲.۵ درصد تعیین شده، این جریمه تنها پس از عبور از ۶۰ روز کاری موضوعیت پیدا میکند. در واقع شرکت ابتدا زمان قراردادی تحویل را نسبت به طرح شهریور دو برابر کرده است.
این موضوع بهویژه زمانی قابل توجه میشود که شرایط مالی قرارداد نیز همزمان سنگینتر شده است.
آیا افزایش قیمت خودرو علت اصلی است؟
یکی از پرسشهای اصلی این است که رشد ۸۱۹ میلیون تومانی مجموع پرداخت از کجا ناشی شده است.
بخشی از تغییر میتواند به افزایش قیمت پایه خودرو مربوط باشد و بخش دیگری به تغییر هزینه منابع مالی شرکت لیزینگ. اما بدون انتشار جزئیات قرارداد نمیتوان سهم هر عامل را مشخص کرد.
اگر افزایش قیمت خودرو عامل اصلی بوده، باید تغییر قیمت پایه میان دو طرح بهصورت دقیق اعلام شود. اگر هزینه تأمین مالی بالا رفته، اعلام نرخ مؤثر قرارداد میتواند تصویر روشنتری در اختیار مشتری قرار دهد.
در شرایط فعلی، مصرفکننده تنها نتیجه نهایی را مشاهده میکند: پیشپرداخت بالاتر، اقساط بیشتر و موعد تحویل طولانیتر.
لیزینگ همچنان ابزار خرید است، اما با چه هزینهای؟
فروش اقساطی برای بسیاری از مشتریان تنها راه دسترسی به خودروهای گرانقیمت محسوب میشود. بنابراین بالاتر بودن مجموع پرداخت اقساطی نسبت به قیمت نقدی به خودی خود غیرعادی نیست.
اما زمانی که شرایط یک طرح در فاصله کوتاه صدها میلیون تومان سنگینتر میشود، بررسی کیفیت و قیمت تأمین مالی اهمیت بیشتری پیدا میکند.
متقاضی باید بتواند پیش از امضای قرارداد بداند چه میزان از پرداخت اضافی او ناشی از هزینه اعتبار است، نرخ مؤثر آن چقدر خواهد بود و در مقابل این هزینه چه خدمتی دریافت میکند.
برای شرکتی که مجموع پرداخت پنجساله را به بیش از ۷.۳ میلیارد تومان رسانده، انتشار این اطلاعات میتواند بخش مهمی از ابهام را برطرف کند.
مشتری چه چیزی به دست میآورد؟
در شرایط جدید، خریدار حدود ۲.۹۴ میلیارد تومان در ابتدا پرداخت میکند، پنج سال اقساط ماهانه ۷۲.۸ میلیون تومانی بر عهده میگیرد و در نهایت مجموع اسمی پرداخت او به حدود ۷.۳۰۸ میلیارد تومان میرسد.
در مقابل، خودرو با موعد ۶۰ روز کاری تحویل داده میشود.
این معادله اقتصادی باید برای مشتری به اندازه کافی جذاب باشد تا او به جای خرید نقدی یا انتخاب خودروی دیگر، چنین تعهد بلندمدتی را بپذیرد.
افزایش نزدیک به ۸۱۹ میلیون تومانی هزینه اسمی طرح نسبت به شهریور نشان میدهد این معادله در مدت کوتاهی به شکل قابل توجهی تغییر کرده است.
موضوع اصلی بنابراین فقط گرانشدن یک خودرو نیست؛ بحث بر سر افزایش هزینه دسترسی به اعتبار است.
آرین پارس موتور میتواند با انتشار نرخ مؤثر تأمین مالی، جزئیات تغییر قیمت پایه و دلیل افزایش زمان تحویل، پاسخ روشنتری به بازار بدهد.
تا آن زمان یک پرسش اقتصادی باقی میماند: چه تغییری در فاصله شهریور تا مهر رخ داده که خرید لیزینگی پنجساله لاماری نئو ۸۱۹ میلیون تومان سنگینتر شده و موعد تحویل آن نیز دو برابر شده است؟