کرمان موتور تولید را بالا برد، اما تعهدات روی زمین ماند؛ رشد ایگل جای خالی J7 و X5 را پر میکند؟
مسئله برای مشتری کرمان موتور دقیقاً از همینجا آغاز میشود. یک کارخانه میتواند در سطح کلان تولید خود را افزایش دهد، اما اگر محصولی که مشتری بابت آن پول پرداخته روی خط نباشد، رشد تیراژ کل الزاماً مسئله او را حل نمیکند. مشتری J7 به تعداد ایگلهای تولیدشده کاری ندارد و کسی که برای X5 یا T9 ثبتنام کرده، نمیتواند از جهش تیراژ یک محصول دیگر نتیجه بگیرد که موعد تحویل قرارداد خودش نیز نزدیک شده است.
داده ششماهه تصویر را حتی روشنتر میکند. تولید سواری کرمان موتور از ۲۴ هزار و ۵۳۰ دستگاه در نیمه نخست ۱۴۰۴ به ۱۱ هزار و ۷۹۷ دستگاه در نیمه نخست ۱۴۰۵ رسیده؛ کاهش حدود ۵۲ درصدی. تولید پیکاپ نیز از سههزار و ۳۹ دستگاه به ۸۴۰ دستگاه کاهش یافته و حدود ۷۲ درصد افت کرده است. درون این اعداد، J7 نزدیک به ۹۰ درصد، X5 حدود ۸۱ درصد، T9 حدود ۶۶ درصد و SR3 تقریباً ۱۰۰ درصد افت تولید داشتهاند.
برای بازاری که بخش مهمی از فروش خودرو در آن با دریافت وجه ماهها قبل از تحویل انجام میشود، این افت فقط یک شاخص صنعتی نیست. مسئله اصلی این است که فاصله میان پولی که از مشتری گرفته شده، تیراژی که واقعاً تولید شده و زمانی که خودرو تحویل میشود چه کسی را تأمین مالی میکند و هزینه این فاصله بر دوش چه کسی میافتد.
پول مشتری، محصولی که روی خط نیست
ساختار فروش بسیاری از مونتاژکاران ایرانی بر پیشفروش، فروش قطعی با موعد آینده یا مشارکت در تولید استوار است. در چنین مدلی مشتری پیش از دریافت خودرو بخشی از منابع مالی شرکت را تأمین میکند. در حالت عادی، این سازوکار میتواند برای هر دو طرف قابل قبول باشد؛ شرکت نقدینگی لازم برای تولید و واردات قطعات را به دست میآورد و مشتری نیز در موعد مشخص خودرو دریافت میکند.
مشکل زمانی آغاز میشود که چرخه تولید مختل شود.
در مورد کرمان موتور، شرکت خود تأیید کرده که بخشی از تأخیرها ناشی از نرسیدن قطعات CKD بوده است. طبق توضیح منتشرشده، قطعات از قبل سفارش داده شده بودند، اما اختلال در حمل دریایی و محدودیت ظرفیت مسیرهای جایگزین زمینی و ریلی موجب شده ورود آنها به کارخانه به موقع انجام نشود.
این توضیح میتواند منشأ بخشی از مشکل را روشن کند، اما از زاویه اقتصادی یک واقعیت را تغییر نمیدهد: مشتری پول را در موعد قرارداد پرداخت کرده، در حالی که ریسک لجستیک و تأمین قطعه پس از آن محقق شده است.
در چنین شرایطی این پرسش مطرح میشود که ریسک زنجیره تأمین تا چه اندازه باید به مشتری منتقل شود. مشتری در زمان ثبتنام نه مالک کشتی است، نه مسیر حمل را انتخاب میکند و نه درباره موجودی CKD کارخانه تصمیم میگیرد. وظیفه او پرداخت مبلغ قرارداد است. وقتی این پرداخت انجام شده اما خودرو به دلیل مشکلات زنجیره تأمین تولید نمیشود، هزینه خواب سرمایه مشتری به یک مسئله واقعی تبدیل میشود.
این هزینه فقط سود بانکی از دسترفته نیست. مشتری ممکن است خودروی قبلی خود را فروخته باشد، برای تأمین وجه وام گرفته باشد، هزینه حملونقل جایگزین بپردازد یا با افزایش هزینههای زندگی در دوره انتظار مواجه شود. بنابراین هر ماه تأخیر برای خریدار میتواند هزینهای داشته باشد که در صورتهای مالی خودروساز دیده نمیشود.
J7؛ مسئله فقط صفر شهریور نیست
KMC J7 شاید روشنترین نمونه این فاصله باشد. تولید این خودرو در نیمه نخست ۱۴۰۴ پنجهزار و ۱۰۰ دستگاه بود. این عدد در نیمه نخست ۱۴۰۵ به ۵۲۵ دستگاه رسیده است؛ یعنی تقریباً یکدهم سال قبل. در شهریور نیز هیچ J7 جدیدی تولید نشده است.
اگر کاهش فقط مربوط به یک ماه بود، میشد آن را به برنامهریزی تولید، تعمیرات خط، تغییر شیفت یا مدیریت موجودی نسبت داد. اما وقتی افت ششماهه نزدیک ۹۰ درصد است، موضوع دیگر یک نوسان ماهانه نیست.
در همین حال کرمان موتور در پاسخ به رسانهها گفته خودروهای X5 و J7 تولیدشده در سال ۱۴۰۵ برای پوشش بخشی از تعهدات دی و بهمن سال گذشته بودهاند. همین توضیح اهمیت پرونده را دوچندان میکند، زیرا نشان میدهد حتی تولید سال جاری نیز صرفاً پاسخگوی فروش جدید نبوده و بخشی از آن برای تسویه تعهدات قدیمی مصرف شده است.
این یعنی برای تحلیل واقعی وضعیت J7 یک عدد اساسی هنوز گم است: تعداد تعهدات باز.
تا زمانی که شرکت اعلام نکند چند دستگاه J7 تحویلنشده دارد، نمیتوان از ۵۲۵ دستگاه تولید ششماهه نتیجه گرفت که چه مدت برای تسویه قراردادها لازم است. اما در نقطه مقابل، بدون اعلام این عدد نیز نمیتوان صرفاً با اشاره به افزایش تولید کل شرکت، نگرانی مشتری J7 را پاسخ داد.
اگر تعداد تعهدات باز بالا باشد، تولید صفر شهریور اهمیت بیشتری پیدا میکند. اگر تعداد آن محدود باشد، شاید شرکت بتواند با ازسرگیری خط در ماههای آینده عقبماندگی را جبران کند. انتشار این داده ساده میتواند بخش بزرگی از ابهام بازار را از بین ببرد.
X5؛ افت ۸۱ درصدی و مسئله ظرفیت جبران
وضعیت KMC X5 نیز تفاوت زیادی ندارد. تولید ششماهه این کراساوور از پنجهزار و ۲۹۸ دستگاه به ۹۹۲ دستگاه رسیده؛ یعنی حدود ۸۱ درصد افت. در شهریور نیز فقط ۹۲ دستگاه X5 تولید شده، در حالی که شهریور سال قبل رقم تولید یکهزار و ۸۹ دستگاه بود.
از منظر عملیاتی، تولید ۹۲ دستگاه در ماه به خودی خود چیز زیادی درباره آینده نمیگوید. اگر کارخانه در مهر و آبان بتواند تیراژ را به چندصد یا بیش از هزار دستگاه برگرداند، بخش قابل توجهی از عقبماندگی قابل جبران است. اما اگر تولید پایین ادامه پیدا کند، زمان لازم برای ایفای تعهدات طولانیتر خواهد شد.
برای همین آنچه امروز مهمتر از توضیح عمومی درباره مشکل حمل است، برنامه تولید محصولبهمحصول برای ماههای آینده است.
شرکت اگر برنامه روشنی برای تأمین CKD دارد، میتواند بگوید X5 در مهر، آبان و آذر با چه ظرفیت تقریبی تولید خواهد شد. چنین شفافیتی به مشتری اجازه میدهد درباره ادامه انتظار، تبدیل خودرو یا انصراف تصمیم منطقیتری بگیرد.
نبود این اطلاعات، مشتری را در وضعیتی قرار میدهد که باید میان چند گزینه مالی تصمیم بگیرد بدون آنکه مهمترین داده یعنی زمان واقعی تحویل را بداند.
سود ۱۰۰ درصدی؛ جبران خسارت یا قیمت خروج از قرارداد؟
یکی از غیرمعمولترین تحولات این پرونده پیشنهاد کرمان موتور برای انصراف برخی مشتریان با سود سالانه ۱۰۰ درصدی است. شرکت در توضیح رسمی تأکید کرده این پیشنهاد اجباری نیست و مشتری میتواند میان ادامه انتظار، تبدیل خودرو یا انصراف انتخاب کند. همچنین گفته شده در برخی قراردادها اساساً سود انصراف پیشبینی نشده یا نرخ آن بسیار پایینتر بوده، اما شرکت در شرایط فعلی نرخ سالانه ۱۰۰ درصد را برای انصراف در نظر گرفته است.
از زاویه مشتری، عدد ۱۰۰ درصد در نگاه اول جذاب است. اما تحلیل اقتصادی آن بدون توجه به مدت خواب پول ناقص خواهد بود.
سود «سالانه» به این معنا نیست که هر مشتری ۱۰۰ درصد اصل پول خود را دریافت میکند. اگر سرمایه برای سه ماه نزد شرکت مانده باشد، محاسبه متناسب با زمان متفاوت است؛ اگر شش ماه مانده باشد رقم دیگری به دست میآید. همچنین باید مشخص شود مبنای محاسبه از چه تاریخی است، چه مبلغی مشمول آن میشود و پرداخت پس از انصراف چه مدت زمان میبرد.
بنابراین پیشنهاد ۱۰۰ درصدی را نه باید بیاهمیت جلوه داد و نه بدون محاسبه، «جبران کامل خسارت» نامید.
مهمتر از نرخ، علت شکلگیری چنین پیشنهادی است. وقتی یک خودروساز حاضر میشود برای خروج مشتری از قراردادی که در برخی موارد حتی سود انصراف نداشته، نرخ بسیار بالاتری تعیین کند، منطقی است که بازار درباره هزینه ادامه تعهد برای شرکت سؤال کند.
اگر تحویل خودرو در کوتاهمدت قابل انجام باشد، حفظ مشتری و اجرای قرارداد معمولاً مسیر طبیعیتر است. پیشنهاد مالی سنگین برای انصراف میتواند نشان دهد شرکت قصد دارد بخشی از فشار تعهدات را با کاهش تعداد قراردادهای باز مدیریت کند؛ البته کرمان موتور چنین هدفی را بهصراحت اعلام نکرده و این موضوع باید بهعنوان یک تحلیل احتمالی، نه واقعیت اثباتشده، مطرح شود.
ایگل؛ ناجی تولید، نه لزوماً ناجی تعهدات
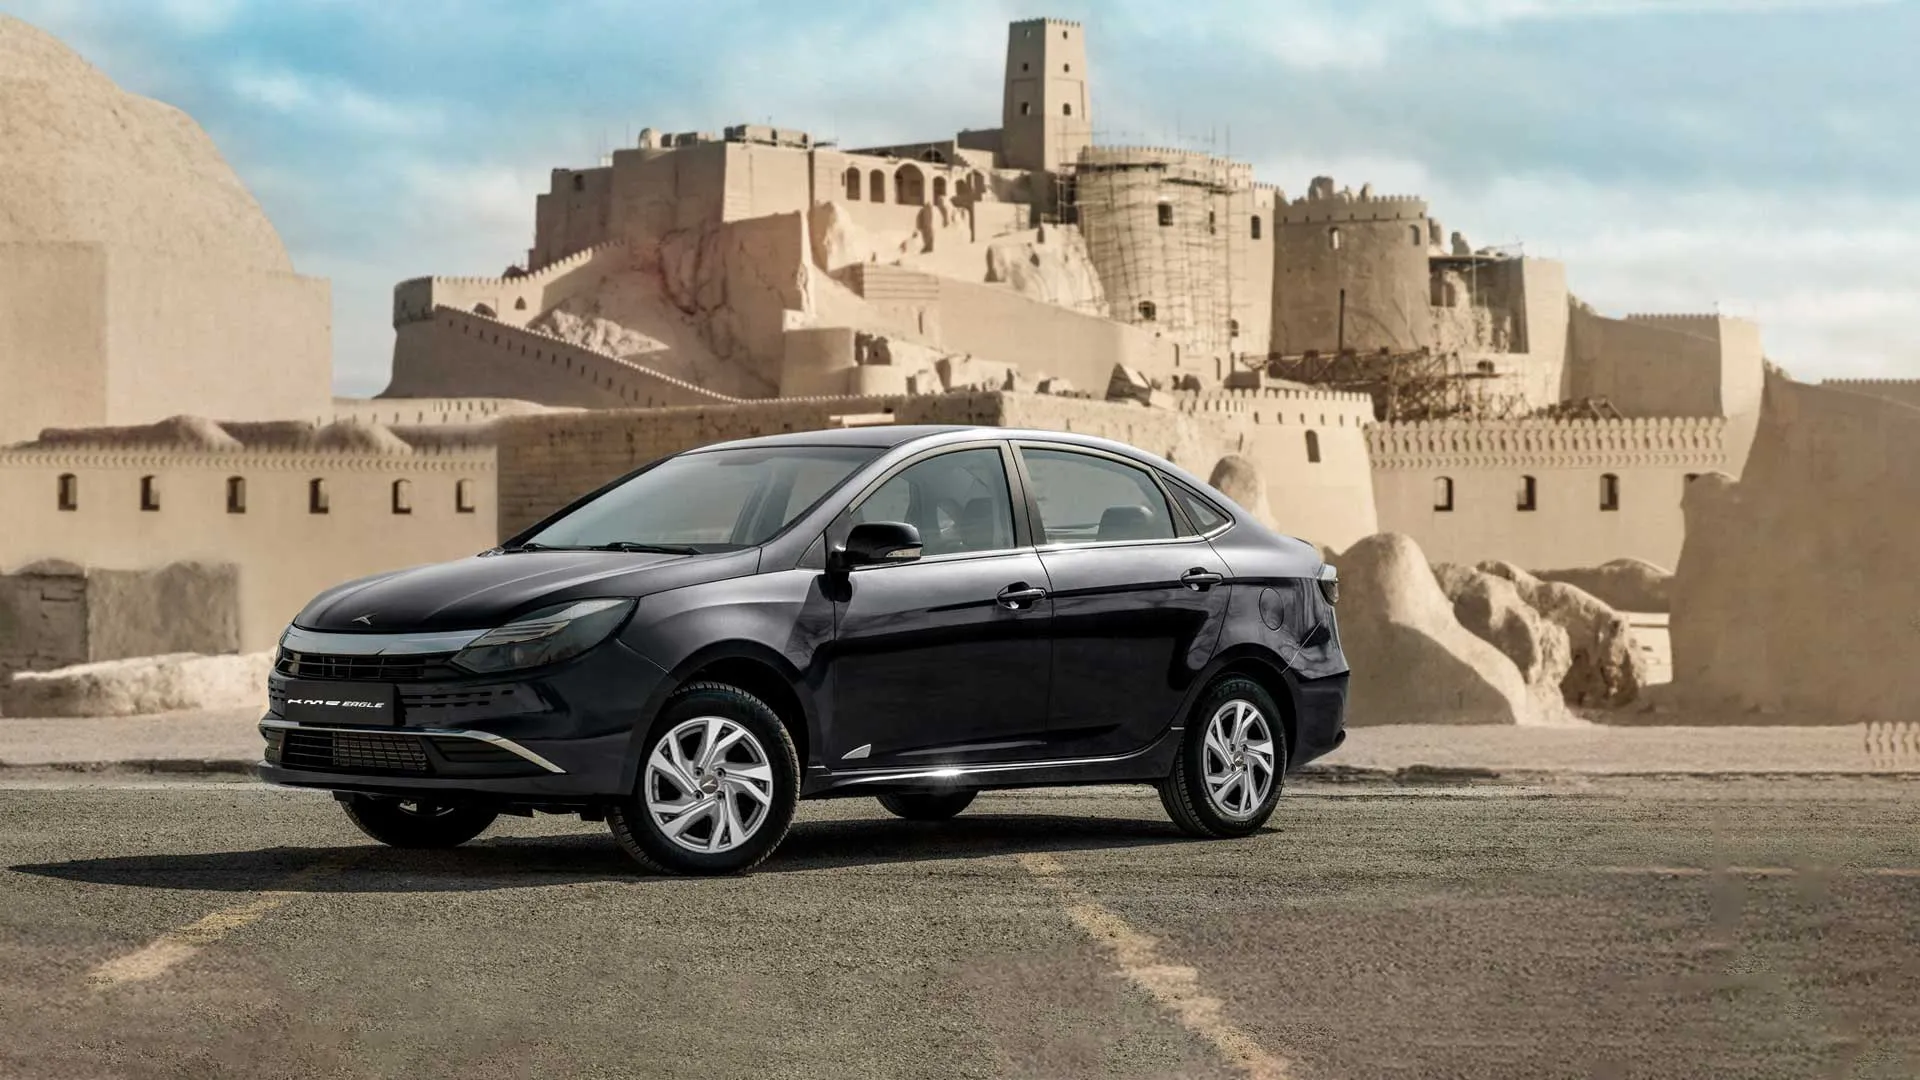
آنچه مانع افت شدیدتر تولید کرمان موتور شده، KMC Eagle است. تولید این خودرو در نیمه نخست امسال به هفتهزار و ۶۳۷ دستگاه رسیده؛ در حالی که دوره مشابه سال قبل یکهزار و ۹۷۴ دستگاه بود. فقط در شهریور یکهزار و ۶۰۸ دستگاه ایگل تولید شده است.
در پنجماهه نخست نیز بیش از ششهزار دستگاه ایگل تولید شده و این محصول به یکی از ارکان اصلی خروجی کارخانه تبدیل شده است. گزارشهای شرکت و رسانههای نزدیک به صنعت، این وضعیت را به سهم بیشتر توان داخلی و امکان مدیریت بهتر محدودیت تأمین خارجی نسبت دادهاند.
از منظر صنعتی، این یک مزیت واقعی است. هرچه وابستگی محصول به قطعات وارداتی کمتر باشد، کارخانه انعطاف بیشتری برای حفظ خط تولید دارد.
اما از منظر حقوق مشتری، یک مرز مهم وجود دارد: تیراژ ایگل فقط زمانی میتواند بخشی از مشکل قرارداد J7، X5 یا T9 را حل کند که مشتری تبدیل محصول را بپذیرد.
قرارداد فروش خودرو معمولاً برای «یک دستگاه از تولیدات شرکت» نیست؛ برای یک مدل مشخص با ویژگیهای مشخص بسته میشود. مشتریای که کراساوور X5 خریده، ممکن است سدان ایگل را جایگزین مناسبی نداند. مشتری J7 نیز ممکن است حاضر نباشد کلاس خودرو، موتور، تجهیزات یا ارزش بازار متفاوتی را بپذیرد.
بنابراین افزایش تولید ایگل برای سلامت کارخانه خبر خوبی است، اما بهصورت خودکار معوقات سایر مدلها را تسویه نمیکند.
T8 و T9؛ فشار تولید در بخش پیکاپ
کاهش تولید کرمان موتور در بخش پیکاپ حتی از سواری شدیدتر بوده است. مجموع تولید این بخش از سههزار و ۳۹ دستگاه به ۸۴۰ دستگاه رسیده؛ افت حدود ۷۲ درصد. T8 در ششماهه ۱۴۰۵ هیچ تولیدی ثبت نکرده و T9 از دوهزار و ۴۵۷ دستگاه به ۸۴۰ دستگاه رسیده است.
در شهریور نیز فقط ۱۷۹ دستگاه T9 تولید شده، در حالی که شهریور سال قبل این عدد ۵۷۳ دستگاه بود.
پیکاپ برای بخشی از مشتریان کالای مصرفی صرف نیست؛ ابزار کار است. هرگونه تأخیر در تحویل چنین خودرویی میتواند بر درآمد مشتری نیز اثر بگذارد. کسی که خودرو را برای فعالیت عمرانی، خدماتی یا حملونقل خریده، در دوره انتظار ممکن است مجبور به اجاره خودرو یا استفاده از گزینه جایگزین شود.
به همین دلیل تأخیر در این بخش هزینه اقتصادی متفاوتی نسبت به تأخیر تحویل یک خودرو صرفاً خانوادگی دارد.
اگر کرمان موتور برای T9 تعهد باز قابل توجهی دارد، انتشار برنامه تولید ماهانه میتواند اهمیت بیشتری از اعلام رشد کل کارخانه داشته باشد.
رشد شهریور چه چیزی را پنهان میکند؟
یکی از مهمترین درسهای آماری پرونده کرمان موتور این است که «عدد کل» میتواند همزمان درست و گمراهکننده باشد.
تولید شهریور نسبت به مرداد تقریباً دو برابر شده است. این گزاره درست است.
تولید شهریور نسبت به شهریور پارسال حدود ۲۱ درصد کمتر بوده است. این هم درست است.
تولید ششماهه سواری نسبت به سال قبل ۵۲ درصد پایین آمده است. این نیز درست است.
J7 در شهریور صفر تولید داشته و ایگل بیش از ۱۶۰۰ دستگاه تولید شده است. هر دو گزاره نیز همزمان درستاند.
بنابراین انتخاب هر یک از این اعداد میتواند یک تصویر کاملاً متفاوت بسازد. اگر فقط مرداد و شهریور مقایسه شوند، روایت «احیای تولید» شکل میگیرد. اگر نیمه نخست امسال با سال قبل مقایسه شود، روایت «سقوط تولید» غالب میشود. اگر محصولمحور نگاه کنیم، متوجه میشویم شرکت در برخی خطوط رشد بسیار شدید و در برخی دیگر توقف یا افت نزدیک به ۱۰۰ درصد داشته است.
برای مشتری، روایت سوم اهمیت بیشتری دارد.
بحران واقعی در «عدم تطابق تولید و تعهد» است
افت تولید همیشه به معنی بحران نیست. ممکن است تقاضای یک محصول کاهش یافته باشد و شرکت آگاهانه تیراژ آن را کم کند. ممکن است محصول در حال خروج از سبد باشد یا نسل جدید جایگزین شود.
اما زمانی که برای همان مدل تعهد تحویل وجود دارد، افت تولید معنای متفاوتی پیدا میکند.
در این نقطه مسئله نه «چند خودرو کمتر تولید شده»، بلکه نسبت میان تعداد تعهدات باز و ظرفیت تولید است.
فرض کنید یک مدل در ماه ۱۰۰ دستگاه تولید شود و شرکت ۲۰۰ تعهد باز داشته باشد؛ در صورت ثبات تولید، حل مسئله در چند ماه قابل تصور است. اما اگر تعداد تعهدات دوهزار دستگاه باشد، شرایط کاملاً متفاوت میشود.
همین نسبت برای J7، X5، T9 و سایر محصولات کرمان موتور هنوز در دسترس عمومی نیست.
شرکت اگر میخواهد نگرانی مشتریان را با داده پاسخ دهد، بیش از هر چیز باید این نسبت را شفاف کند.
هزینه تأخیر فقط روی دوش مشتری نیست
تأخیرهای طولانی در نهایت برای خود شرکت نیز هزینه ایجاد میکنند. پرداخت سود تأخیر یا سود انصراف، افزایش تماس و مراجعات خدمات مشتریان، هزینه تبدیل قرارداد، لطمه به اعتبار برند و کاهش تمایل مشتری به شرکت در پیشفروشهای آینده، همگی میتوانند بار مالی داشته باشند.
پیشنهاد سود سالانه ۱۰۰ درصدی برای انصراف نمونه روشنی است که نشان میدهد نگهداری تعهدات حلنشده رایگان نیست.
شرکت احتمالاً میان چند هزینه تصمیم میگیرد: صبر برای ورود قطعات، تبدیل خودرو به محصول موجود، پرداخت خسارت تأخیر یا بازگرداندن پول همراه با سود.
هرچه اختلال زنجیره تأمین طولانیتر شود، هزینه هر چهار گزینه میتواند افزایش پیدا کند.
در نتیجه مدیریت تعهدات فقط یک مسئله روابط عمومی نیست؛ به جریان نقدی و سودآوری شرکت نیز مربوط میشود.
از کرمان موتور چه دادهای باید مطالبه شود؟
آنچه اکنون کم داریم، توضیح درباره اصل مشکل نیست. شرکت گفته حمل دریایی مختل شده و ورود CKD عقب افتاده است. این بخش مشخص شده است.
ابهام اصلی درباره ابعاد مشکل است.
کرمان موتور میتواند با انتشار تعداد تعهدات باز به تفکیک J7، X5، T9 و سایر مدلها، تعداد قراردادهای عبورکرده از موعد، برنامه تولید سهماهه پاییز، زمان تقریبی ورود محمولههای CKD و تعداد مشتریانی که تبدیل یا انصراف را پذیرفتهاند، تصویر بسیار دقیقتری ارائه کند.
این دادهها هم به نفع مشتری است و هم میتواند مانع شکلگیری شایعات درباره توقف کامل تولید یا ناتوانی شرکت در تحویل شود.
اگر تعداد تعهدات محدود و برنامه تولید پاییز قوی باشد، انتشار آمار به نفع شرکت تمام خواهد شد. اگر شکاف بزرگ باشد، مشتری نیز حق دارد پیش از ادامه انتظار از ابعاد آن مطلع شود.
آزمون پاییز؛ تولید برای انبار یا تولید برای تسویه تعهد؟
کرمان موتور در پایان شهریور دو واقعیت متضاد را همزمان با خود وارد پاییز کرده است. از یک طرف توانسته تولید ماهانه را نسبت به مرداد بهشدت بالا ببرد و نشان دهد کارخانه بهطور کامل متوقف نیست. از طرف دیگر، تولید چند محصول مهم همچنان بسیار پایین یا صفر است و ششماهه نخست با افت سنگین نسبت به سال قبل بسته شده است.
اکنون معیار واقعی موفقیت شرکت تعداد کل خودروهای خروجی از کارخانه نیست. مهم این است که تولید پاییز تا چه حد با تعهدات مشتریان تطابق پیدا کند.
اگر J7 دوباره روی خط برگردد، X5 از تیراژ ۹۲ دستگاهی فاصله بگیرد و تولید T9 افزایش یابد، میتوان گفت رشد شهریور مقدمه بازگشت گستردهتر بوده است. اما اگر افزایش تیراژ همچنان عمدتاً روی ایگل و J4 متمرکز بماند، آمار کل کارخانه ممکن است بهتر شود بدون آنکه بخشی از مشتریان منتظر پاسخ واقعی خود را دریافت کنند.
در اقتصادی که مشتری پیش از تحویل بخش عمده پول خودرو را پرداخت میکند، وظیفه خودروساز فقط «تولید خودرو» نیست؛ باید همان خودرویی را که بابتش تعهد ایجاد شده، در موعد قابل دفاع تحویل دهد.
کرمان موتور اکنون نشان داده هنوز توان بالا بردن تولید را دارد. سؤال سختتر این است که آیا میتواند این توان را به خطوطی منتقل کند که مشتریانشان ماهها منتظر ماندهاند یا نه.
برای پاسخ به این سؤال، عدد سههزار و ۱۴۹ دستگاه شهریور کافی نیست؛ آنچه تعیینکننده است، ترکیب تولید مهر و آبان و سرعت کاهش تعهدات معوق خواهد بود.