سناوند در دو جبهه ریسک؛ فشار مواد اولیه و هزینه بیانضباطی اطلاعاتی
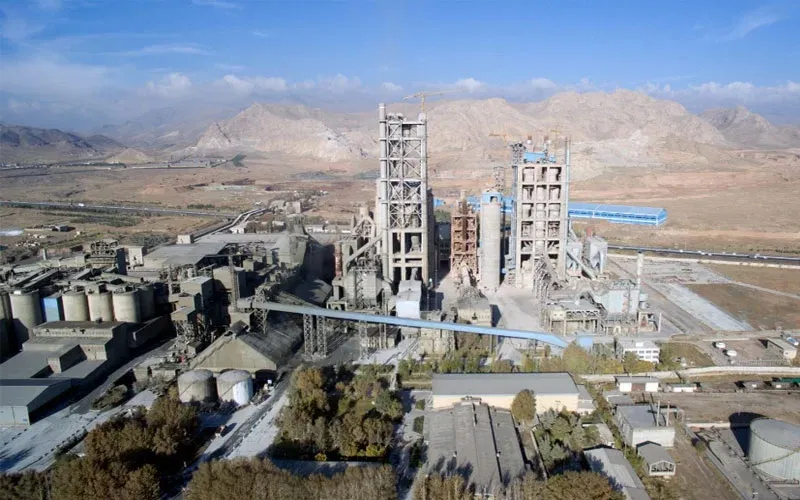
صنایع سیمان نهاوند در مقطعی قرار گرفته که بخش مهمی از عملکرد آینده آن به متغیری خارج از صورت سود و زیان فعلی وابسته است؛ دسترسی پایدار به مواد اولیه معدنی. در صنعتی که بخش عمده فرآیند تولید به استخراج مستمر خوراک متکی است، هر محدودیت در معدن میتواند ابتدا در مقدار تولید، سپس در بهای تمامشده و در نهایت در حاشیه سود ظاهر شود. همزمان، گزارش حسابرس نشان داده شرکت در چند حوزه مرتبط با افشای اطلاعات، پرداخت سود و حاکمیت شرکتی نیز نیازمند اصلاح است. همین همزمانی اهمیت دارد، زیرا شرکت در دورهای که با ریسک عملیاتی مواجه است، باید اطلاعات دقیقتر و سریعتری در اختیار بازار قرار دهد، نه اینکه خود افشا به منبع دیگری از عدم قطعیت تبدیل شود.
مواد اولیه؛ مهمترین متغیر اقتصادی سناوند
ریسک اصلی سناوند در کوتاهمدت از معدن شروع میشود. اگر محدودیت استخراج ادامه پیدا کند، شرکت ناچار است یا تولید را کاهش دهد یا بخشی از نیاز خود را از منابع جایگزین تأمین کند. هر دو سناریو میتوانند هزینه ایجاد کنند؛ کاهش تولید باعث افزایش سهم هزینه ثابت در هر تن محصول میشود و خرید از منبع جایگزین ممکن است قیمت مواد اولیه و هزینه حمل را بالا ببرد.
در نتیجه، حتی اگر فروش اسمی ثابت بماند، حاشیه سود میتواند تحت فشار قرار گیرد. برای تحلیل اقتصادی سناوند باید اثر محدودیت مواد اولیه را نه فقط روی تناژ، بلکه روی هزینه هر تن محصول سنجید.
افت تولید فقط درآمد را کم نمیکند
کارخانه سیمان با ساختار هزینهای روبهروست که بخش مهمی از آن در کوتاهمدت ثابت است. استهلاک، حقوق، نگهداری و بخشی از انرژی حتی با کاهش تولید ادامه دارند. اگر تناژ تولید پایین بیاید، هزینه ثابت روی حجم کمتری تقسیم میشود و حاشیه ناخالص کاهش پیدا میکند.
به همین دلیل، یک افت محدود در تولید ممکن است اثری بیشتر از نسبت مستقیم خود روی سود داشته باشد.
موجودی مواد اولیه میتواند زمان بخرد
شدت اثر محدودیتها تا حد زیادی به سطح موجودی خوراک بستگی دارد. اگر شرکت ذخیره کافی داشته باشد، میتواند برای مدتی تولید را بدون اختلال ادامه دهد و زمان لازم برای یافتن منابع جایگزین را به دست آورد.
اما اگر موجودی محدود باشد، اثر محدودیت معدن سریعتر به خط تولید منتقل میشود. بنابراین یکی از مهمترین دادههایی که بازار نیاز دارد، سطح ذخیره و تعداد روزهای پوشش تولید است.
تأمین جایگزین رایگان نیست
اگر سناوند مجبور شود مواد اولیه را از مسیر دیگری تهیه کند، فاصله حمل، کیفیت خوراک و قیمت خرید میتوانند بهای تمامشده را افزایش دهند. در صنعت سیمان، هزینه حمل وزن بالایی دارد و حتی تغییر محدود در مسیر تأمین میتواند اثر محسوسی روی هزینه ایجاد کند.
بنابراین تأمین جایگزین لزوماً به معنای خنثیشدن ریسک نیست؛ ممکن است تولید حفظ شود اما سودآوری کاهش یابد.
حاشیه سود مهمتر از حفظ تناژ است
ممکن است شرکت موفق شود حجم تولید را تقریباً ثابت نگه دارد، اما با هزینه بالاتر. در این صورت، گزارشهای ماهانه بهتنهایی تصویر کامل نمیدهند و باید حاشیه سود و بهای تمامشده همزمان بررسی شوند.
سهامدار باید ببیند هر تن سیمان با چه هزینهای تولید شده، نه فقط اینکه چند تن تولید شده است.
حسابرس صورتهای مالی را رد نکرده است
در تحلیل این گزارش باید دقت کرد که حسابرس نتیجهگیری خود را تعدیل نکرده و ریسک مواد اولیه را بهعنوان موضوع مورد تأکید مطرح کرده است. این یعنی هنوز شواهدی برای نتیجهگیری درباره تحریف بااهمیت صورتهای مالی ارائه نشده است.
از منظر اقتصادی، اهمیت هشدار در آیندهنگر بودن آن است؛ ریسکی شناسایی شده که ممکن است در دورههای بعد به عدد واقعی تبدیل شود.
بیانضباطی افشا یک هزینه اقتصادی دارد
تأخیر در انتشار گزارشهای ماهانه یا اطلاعات بااهمیت ممکن است مستقیماً هزینه نقدی ایجاد نکند، اما هزینه سرمایه را بالا میبرد. هرچه اطلاعات یک شرکت دیرتر یا با ابهام بیشتری منتشر شود، سرمایهگذار برای پذیرش ریسک آن بازده بیشتری مطالبه میکند.
این مسئله میتواند به تخفیف ارزشگذاری سهم منجر شود، حتی اگر عملیات کارخانه مناسب باشد.
در شرایط ریسک عملیاتی، افشای سریع مهمتر میشود
وقتی بازار میداند تأمین مواد اولیه ممکن است مختل شود، گزارش تولید ماهانه اهمیت دوچندان پیدا میکند. هر تأخیر در انتشار این گزارشها میتواند دامنه شایعه و عدم قطعیت را افزایش دهد.
سناوند در چنین شرایطی باید حتی فراتر از حداقل الزامات، اطلاعات عملیاتی را شفافتر منتشر کند.
تأخیر پرداخت سود چه پیامی دارد؟
پرداختنشدن کامل سود در مهلت مقرر از منظر سهامدار یک مسئله مستقیم نقدی است. این موضوع میتواند ناشی از محدودیت نقدینگی، برنامه پرداخت یا ضعف اجرایی باشد، اما در هر حالت باید سریع تعیین تکلیف شود.
اگر شرکت همزمان با فشار عملیاتی در پرداخت سود نیز تأخیر داشته باشد، بازار ممکن است درباره قدرت جریان نقد محتاطتر شود.
سود حسابداری با نقدینگی فرق دارد
یک شرکت میتواند در صورت سود و زیان سودآور باشد اما نقد کافی برای پرداخت تعهدات نداشته باشد. اگر بخشی از فروش به صورت مطالبات باقی بماند یا سرمایه در گردش افزایش یابد، پول نقد آزاد کاهش پیدا میکند.
برای همین، جریان نقد عملیاتی سناوند باید در کنار سود خالص بررسی شود.
معاملات اشخاص وابسته نیازمند شفافیت کاملاند
حسابرس به افشای معاملات با اشخاص وابسته نیز توجه کرده است. این معاملات ممکن است کاملاً اقتصادی و عادی باشند، اما به دلیل احتمال تعارض منافع باید شرایط آنها روشن باشد.
هر ابهام در قیمتگذاری یا شرایط پرداخت میتواند روی برداشت بازار از کیفیت حاکمیت شرکتی اثر بگذارد.
کنترل داخلی ضعیف میتواند هزینه پنهان بسازد
کنترل داخلی فقط موضوع حسابداری نیست. در یک کارخانه سیمان، ضعف کنترل میتواند از خرید و انبار تا فروش و وصول مطالبات اثر بگذارد.
اگر فرآیندها دقیق نباشند، هزینههای کوچک در مقیاس بزرگ به ارقام بااهمیت تبدیل میشوند.
اصلاح اساسنامه یک کار تشریفاتی صرف نیست
تطبیق اساسنامه با الگوی سازمان بورس بخشی از استانداردسازی حقوق سهامداران و ساختار تصمیمگیری است. تأخیر در این فرآیند ممکن است اثر مالی فوری نداشته باشد، اما نشان میدهد برخی اصلاحات سازمانی هنوز کامل نشدهاند.
برای شرکتی که میخواهد ریسک ادراکشده خود را کاهش دهد، تکمیل این موارد کمهزینهترین اصلاح ممکن است.
ریسک اصلی، تبدیل محدودیت موقت به مسئله ساختاری است
اگر محدودیت مواد اولیه فقط یک اختلال کوتاه باشد، اثر آن میتواند محدود بماند. مشکل زمانی جدی میشود که دسترسی به معدن برای چند فصل تحت فشار باشد یا هزینه تأمین جایگزین بهطور دائم بالا برود.
در آن صورت، ساختار هزینه شرکت تغییر میکند و حاشیه سود گذشته ممکن است دیگر قابل تکرار نباشد.
بازار باید گزارشهای ماهانه را خط به خط بخواند
از اینجا به بعد، مقدار تولید کلینکر، سیمان و فروش ماهانه بهترین شاخص برای سنجش اثر واقعی محدودیت است. هر افت پایدار میتواند تأییدی بر جدیترشدن ریسک عملیاتی باشد.
در مقابل، ثبات تولید نشان میدهد شرکت فعلاً توانسته زنجیره تأمین را مدیریت کند.
قیمت فروش تا چه حد میتواند هزینه را جبران کند؟
اگر بهای تمامشده بالا برود، شرکت ممکن است بخشی از فشار را از طریق افزایش نرخ فروش جبران کند. اما این امکان به شرایط بازار، رقابت و سازوکار فروش سیمان وابسته است.
اگر رشد نرخ کمتر از رشد هزینه باشد، حاشیه سود فشرده خواهد شد.
سرمایه در گردش میتواند تحت فشار قرار گیرد
خرید مواد اولیه از منابع جایگزین یا افزایش موجودی برای مقابله با ریسک تأمین میتواند نیاز به سرمایه در گردش را بالا ببرد. شرکت ممکن است برای حفظ تولید، پول بیشتری در موجودی قفل کند.
این وضعیت حتی در صورت حفظ سود، جریان نقد آزاد را کاهش میدهد.
هزینه حمل یکی از متغیرهای کلیدی است
در صنعت سیمان، جغرافیا اهمیت زیادی دارد. اگر خوراک یا محصول نیازمند حمل طولانیتر شود، هزینه لجستیک میتواند بخشی از مزیت سودآوری را از بین ببرد.
هر برنامه تأمین جایگزین باید با هزینه حمل واقعی سنجیده شود.
سناوند به دو نوع اصلاح نیاز دارد
اصلاح نخست عملیاتی است: تضمین خوراک و حفظ ظرفیت تولید. اصلاح دوم سازمانی است: بهبود افشا، پرداخت بهموقع سود و تکمیل الزامات حاکمیت شرکتی.
حل فقط یکی از این دو بخش برای کاهش ریسک کافی نیست.
کیفیت مدیریت در بحران مشخص میشود
محدودیت بیرونی ممکن است خارج از کنترل شرکت باشد، اما نحوه واکنش مدیریت قابل ارزیابی است. تنوع منابع تأمین، سطح موجودی، سرعت اطلاعرسانی و کنترل هزینهها همگی تصمیمات مدیریتی هستند.
همین متغیرها تعیین میکنند یک شوک بیرونی تا چه اندازه به سودآوری ضربه بزند.
سهامدار باید اثر ریالی ریسک را ببیند
عبارت «محدودیت تأمین مواد اولیه» برای تحلیل کافی نیست. شرکت باید مشخص کند چه میزان افزایش هزینه یا کاهش تولید ایجاد شده است.
وقتی اثر به عدد تبدیل شود، بازار میتواند ریسک را دقیقتر قیمتگذاری کند.
تکرار ایرادات افشایی خطر بزرگتری از خود ایراد است
اگر موارد گزارششده در دوره بعد اصلاح شوند، میتوان آنها را ضعف مقطعی دانست. اما تکرار آنها نشان میدهد مشکل در ساختار گزارشگری و حاکمیت شرکتی ریشهدارتر است.
بنابراین گزارش حسابرس بعدی اهمیت زیادی خواهد داشت.
ارزشگذاری سناوند از اینجا حساستر میشود
در دورهای که مواد اولیه بدون اختلال تأمین میشدند، بازار میتوانست با اطمینان بیشتری حاشیه سود گذشته را به آینده تعمیم دهد. حالا این فرض نیازمند بازنگری است.
هر تغییر در ساختار هزینه میتواند مستقیماً بر ارزشگذاری اثر بگذارد.
مسئله سناوند نه بحران، بلکه افزایش عدم قطعیت است
دادههای موجود هنوز از توقف تولید یا بحران مالی حکایت نمیکنند. اما تعداد متغیرهای نامطمئن بیشتر شده است: مواد اولیه، هزینه تأمین، زمان افشا و کیفیت حاکمیت شرکتی.
افزایش عدم قطعیت بهتنهایی میتواند رفتار بازار را محتاطتر کند.
گزارشهای بعدی تکلیف را روشن میکنند
اگر تولید پایدار بماند، هزینهها کنترل شوند و موارد بورسی اصلاح شوند، گزارش فعلی ممکن است فقط یک هشدار گذرا باشد. در مقابل، افت تولید یا تکرار ایرادات میتواند مسئله را جدیتر کند.
برای همین، چند ماه آینده اهمیت بیشتری از ارقام تاریخی دارند.
سؤال اصلی سهامداران
سؤال اصلی این است که سناوند تا چه اندازه میتواند شوک تأمین مواد اولیه را بدون کاهش حاشیه سود مدیریت کند و همزمان ضعفهای اطلاعاتی خود را اصلاح کند. اگر پاسخ در گزارشهای بعدی مثبت باشد، ریسک فعلی محدود میماند؛ اگر نه، شرکت با ترکیبی از فشار عملیاتی و تخفیف ارزشگذاری ناشی از ضعف شفافیت روبهرو خواهد شد.
سناوند امروز در وضعیت بحران قرار ندارد، اما از محیط کمریسک گذشته نیز فاصله گرفته است. هشدار حسابرس نشان میدهد تولید و حاکمیت شرکتی باید همزمان زیر نظر قرار گیرند؛ زیرا در نهایت سودآوری فقط به کارخانه وابسته نیست، بلکه به کیفیت مدیریت اطلاعات و منابع نیز بستگی دارد.