دامنه نوسان بورس ۵ درصد میشود؟ پیشنهاد تازه برای تغییر یکی از جنجالیترین قوانین بازار سهام
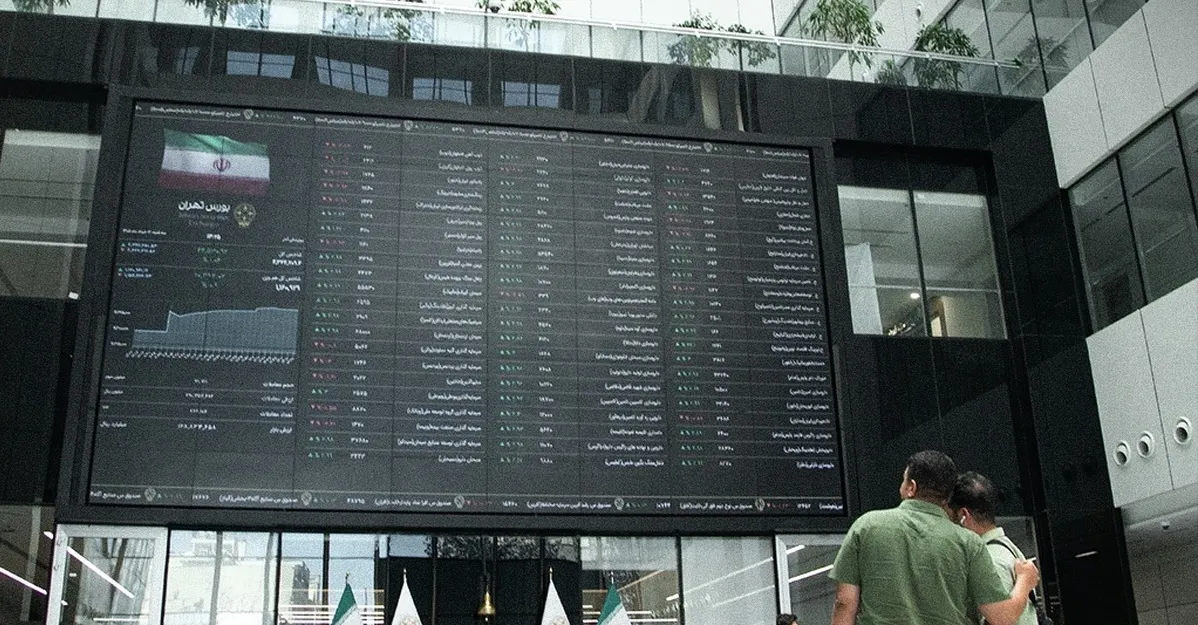
دامنه نوسان یکی از قدیمیترین و در عین حال بحثبرانگیزترین مقررات بورس تهران است. این محدودیت تعیین میکند قیمت یک سهم در طول یک روز معاملاتی حداکثر چه میزان نسبت به قیمت مبنا افزایش یا کاهش داشته باشد.
طرفداران این ابزار معتقدند دامنه نوسان میتواند در روزهای پرتنش از شکلگیری سقوطهای ناگهانی جلوگیری کند و برای معاملهگران فرصت بیشتری برای تحلیل اطلاعات فراهم آورد. منتقدان اما میگویند همین محدودیت، فرآیند کشف قیمت را کند میکند، صفهای خرید و فروش میسازد و نقدشوندگی بازار را کاهش میدهد.
این اختلافنظر حالا دوباره جدی شده است؛ زیرا شرایط بورس با ماههای پرتنش ابتدای سال تفاوت کرده و شاخصها طی هفتههای اخیر سقفهای تازهای ساختهاند.
احمدزاد اصل: دامنه سه درصدی در بحران مفید بود
محمدعلی احمدزاد اصل معتقد است حفظ دامنه سه درصدی هنگام بازگشایی بازار در اواخر اردیبهشت تصمیم درستی بود، زیرا فضای بازار هنوز تحت تأثیر شوکهای سیاسی و امنیتی قرار داشت.
این روایت با تصمیم رسمی سازمان بورس نیز همخوان است. در زمان بازگشایی معاملات سهام در ۲۹ اردیبهشت، رئیس سازمان بورس اعلام کرد دامنه نوسان فعلاً در سطح مثبت و منفی سه درصد حفظ میشود و زمان مناسبی برای تغییر مقررات نیست.
اما از نگاه احمدزاد، آن نسخه اضطراری نباید الزاماً به قاعده دائمی بازار تبدیل شود.
او میگوید وقتی بازار به شرایط عادی برمیگردد، محدودیت بیش از حد میتواند مانع عملکرد طبیعی عرضه و تقاضا شود و زمینه ایجاد صفهای کاذب و سفتهبازی را فراهم کند.
پیشنهاد افزایش دامنه نوسان به مثبت و منفی ۵ درصد
پیشنهاد مشخص این کارشناس، رساندن دامنه نوسان به حداقل مثبت و منفی پنج درصد است.
اما نکته کلیدی دیدگاه او در واژه «کنترلشده» قرار دارد. احمدزاد اصل افزایش یکباره و بدون توجه به ساختار بازار را توصیه نمیکند و معتقد است شرایط صندوقهای اهرمی، سهام عادی، بازار پایه و دیگر ابزارها باید جداگانه بررسی شود.
این دیدگاه اکنون با روندی که در خود سازمان بورس جریان دارد نیز فاصله زیادی ندارد.
حجتالله صیدی، رئیس سازمان بورس، ۱۵ شهریور اعلام کرد چند مدل و سناریو برای تغییر دامنه نوسان در دست بررسی است و اصلاح این مقررات پس از جمعبندی مدلها امکانپذیر خواهد بود. او البته یک شرط مهم تعیین کرد: ریسکهای سیستماتیک باید کاهش پیدا کند تا سرمایهگذاران آمادگی پذیرش دامنه بزرگتر را داشته باشند.
بنابراین هنوز هیچ مصوبه رسمی برای دامنه پنج درصدی صادر نشده است و عدد پنج درصد فعلاً پیشنهاد کارشناسی محسوب میشود.
چرا دامنه نوسان بزرگتر میتواند صفهای بورس را کاهش دهد؟
فرض کنید خبری مهم درباره یک شرکت منتشر شده و ارزش واقعی سهم از نگاه بازار ۱۰ درصد بیشتر از قیمت فعلی است.
با دامنه سه درصدی ممکن است سهم برای چند روز متوالی در صف خرید قفل شود تا به قیمت جدید برسد. در این فاصله، بسیاری از خریداران امکان خرید ندارند و فروشندگان نیز انگیزه عرضه را از دست میدهند.
در جهت معکوس نیز همین مسئله رخ میدهد. اگر بازار معتقد باشد سهم باید ۱۰ درصد ارزان شود، دامنه محدود میتواند اصلاح قیمت را به چند جلسه معاملاتی تبدیل کند و برای چند روز صف فروش بسازد.
منتقدان دامنه نوسان سالهاست استدلال میکنند این سازوکار به جای از بین بردن هیجان، ممکن است هیجان را از یک روز به روزهای بعد منتقل کند و نقدشوندگی را کاهش دهد. بررسیهای مربوط به تجربه سال ۱۳۹۹ نیز نشان میدهد صفهای طولانی و به تعویق افتادن کشف قیمت یکی از انتقادهای اصلی به ساختار محدودیت نوسان بوده است.
دامنه نوسان همه سهمها باید یکسان باشد؟
احمدزاد اصل پاسخ منفی میدهد.
او معتقد است ریسک شرکت بزرگ و نقدشوندهای که روزانه هزاران میلیارد تومان معامله دارد با یک شرکت کوچک بازار پایه یکسان نیست؛ بنابراین الزاماً نباید یک نسخه واحد برای تمام بازار اعمال شود.
اتفاقاً در ساختار فعلی بازار سرمایه نیز مقررات بخشهای مختلف کاملاً یکسان نیست و بازار پایه فرابورس به دلیل ماهیت پرریسکتر خود مقررات متفاوتی دارد.
دیدگاه مطرحشده این است که افزایش دامنه در بازارهای پرریسکتر میتواند به کشف سریعتر قیمت کمک کند، اما در مقابل باید ابزارهای نظارتی، بازارگردانی و کنترل دستکاری قیمت نیز قویتر شوند.
دامنه بزرگتر در بازاری با عمق کم، اگر بدون نظارت کافی اجرا شود، میتواند همان اندازه که صفها را کاهش میدهد، دامنه زیان روزانه معاملهگر خرد را نیز افزایش دهد.
اختلال سامانه معاملات؛ پاشنه آشیل دامنه بزرگتر
یکی از نگرانیهای جدی درباره افزایش دامنه نوسان، کیفیت زیرساخت معاملات است.
بازار سرمایه طی سالهای مختلف بارها با کندی یا اختلال سامانهها مواجه شده است. احمدزاد اصل معتقد است در چنین مواقعی مسئله اصلی فقط خسارت مستقیم نیست؛ بلکه «ترس» ایجادشده میان معاملهگران میتواند رفتار بازار را به سمت خرید یا فروش هیجانی سوق دهد.
رئیس سازمان بورس نیز اخیراً درباره یکی از اختلالات هسته معاملات توضیح داده بود مشکل ایجادشده سرعت معاملات را کاهش داده، اما بررسیها نشان نداده است که منفعت ویژهای برای فرد یا گروه مشخصی ایجاد شده باشد.
هرچه دامنه نوسان بیشتر شود، اهمیت پایداری هسته معاملات نیز افزایش پیدا میکند. در دامنه پنج درصدی، معاملهگری که برای چند دقیقه امکان ثبت یا لغو سفارش ندارد، بالقوه با حرکت قیمتی بزرگتری نسبت به دامنه سه درصدی مواجه میشود.
از این رو افزایش دامنه بدون ارتقای زیرساخت معاملاتی میتواند بخشی از مزیت اصلاح مقررات را خنثی کند.
آیا در زمان بحران باید دوباره دامنه محدود شود؟
احمدزاد اصل از یک مدل شناور دفاع میکند.
به اعتقاد او، اگر شرایط عادی باشد میتوان دامنه را افزایش داد؛ اما در صورت وقوع شوکهای شدید سیاسی، جنگ، بحران امنیتی یا افزایش غیرعادی ریسک سیستماتیک، دامنه میتواند موقتاً دوباره محدود شود.
این دقیقاً همان منطقی است که سازمان بورس در ماههای اخیر نیز دنبال کرده است. صیدی گفته اصلاح دامنه باید زمانی انجام شود که ثبات بیشتری در بازار وجود داشته باشد و ریسک سیستماتیک کاهش پیدا کرده باشد.
معاملات همین امروز نیز اهمیت این ملاحظه را نشان داد. شاخص کل بورس در پایان دوشنبه ۲۳ شهریور ۳۸ هزار و ۱۷۸ واحد، معادل ۰.۵۱ درصد افت کرد و در سطح ۷ میلیون و ۳۹۳ هزار واحد قرار گرفت. تعویق نشست عمان و افزایش ریسک سیاسی از مهمترین دلایل افزایش عرضه در بازار عنوان شد.
پس بازار حتی پس از رکوردشکنیهای اخیر همچنان در برابر اخبار سیاسی آسیبپذیر است.
ریزش بورس سال ۹۹ چه درسی برای دامنه نوسان دارد؟
احمدزاد اصل معتقد است سقوط سال ۱۳۹۹ را نمیتوان صرفاً به دامنه نوسان نسبت داد.
از نگاه او بازار در آن مقطع از محدودههای بنیادی خود فاصله گرفته بود و اصلاح قیمتها تا حدی قابل انتظار بود. شاخص کل در نیمه نخست سال ۱۳۹۹ با سرعتی کمسابقه به حدود دو میلیون واحد رسید و پس از آن اصلاح سنگینی آغاز شد. همزمان میلیونها سرمایهگذار تازهوارد نیز وارد بازار شده بودند؛ تعداد کدهای معاملاتی در مدت کوتاهی جهش چشمگیری داشت.
این تجربه یک نکته اساسی دارد: دامنه نوسان نمیتواند جای ارزشگذاری بنیادی را بگیرد.
اگر قیمت سهام بسیار بیشتر از ارزش اقتصادی شرکتها رشد کند، محدود کردن افت روزانه شاید فقط سرعت اصلاح را کمتر کند، نه اینکه اصل اصلاح را متوقف سازد.
آیا بورس امروز ارزنده است؟
یکی از استدلالهای موافقان ادامه روند مثبت بورس، ارزش دلاری پایین بازار است.
در ۱۷ شهریور و همزمان با عبور شاخص کل از هفت میلیون واحد، ارزش دلاری بازار همچنان حدود ۱۰۰ میلیارد دلار گزارش شد. میانگین حدود ششساله این متغیر نزدیک ۱۵۰.۶ میلیارد دلار بوده است.
پیشتر نیز ارزش دلاری بازار در دهم شهریور حدود ۱۰۳ میلیارد دلار گزارش شده بود؛ یعنی با وجود جهش شاخصهای ریالی، رشد دلار اجازه نداده ارزش دلاری بورس به سقفهای تاریخی برگردد.
البته ارزش دلاری پایین به تنهایی اثبات نمیکند همه سهمها ارزان هستند. نرخ سود، سودآوری شرکتها، سیاست ارزی، قیمتهای جهانی و ریسک سیاسی نیز باید در ارزشگذاری لحاظ شوند.
دامنه نوسان ۵ درصدی چه زمانی اجرایی میشود؟
فعلاً پاسخ قطعی وجود ندارد.
آنچه روشن است این است که اصلاح دامنه نوسان رسماً روی میز سازمان بورس قرار دارد؛ چند سناریو بررسی میشود و بورس تهران نیز پیشتر پیشنهاد مشخصی برای تغییر مقررات ارائه کرده است.
اما سازمان بورس هنوز نرخ جدید و تاریخ اجرا را اعلام نکرده است.
پیشنهاد مثبت و منفی پنج درصدی میتواند یکی از گزینههای قابل بررسی باشد، بهخصوص در شرایطی که افزایش ارزش معاملات و ورود نقدینگی، نیاز بازار به نقدشوندگی بیشتر را پررنگ کرده است. با این حال معاملات دوشنبه نشان داد ریسک سیاسی هنوز کاملاً فروکش نکرده و این دقیقاً همان متغیری است که رئیس سازمان بورس آن را شرط مهم افزایش دامنه دانسته است.
در نتیجه، بحث اصلی دیگر این نیست که آیا دامنه سه درصدی برای همیشه باقی میماند یا نه؛ بحث اصلی زمان، شیوه و سرعت عبور از آن است.
اگر اصلاح بهصورت مرحلهای، همراه با تقویت سامانه معاملات و متناسب با ریسک هر بازار اجرا شود، دامنه بزرگتر میتواند صفهای مصنوعی را کاهش دهد و کشف قیمت را سریعتر کند. اما افزایش شتابزده در روزهایی که ریسک سیستماتیک بالا رفته است، ممکن است همان نوسانی را تشدید کند که سیاستگذار قصد کنترل آن را دارد.
به همین دلیل، نسخه پیشنهادی «سه درصد در بحران و پنج درصد در شرایط عادی» شاید بیش از آنکه یک عدد ثابت باشد، نشانه حرکت بازار سرمایه به سمت دامنه نوسان منعطف و متناسب با شرایط بازار باشد.